Отражение НДС в международных сделках
МЕЖДУНАРОДНЫЕ СДЕЛКИ, отражение НДС,
возможные схемы и необходимые документы
 В законах и директивах о НДС страны Евросоюза представляют собой общность, а сделки внутри Евросоюза – внутриобщностные. В ниже приведенном тексте страны, которые не входят в Евросоюз, объединены понятием «третьи страны».
Очень важно, чтобы все первичные бухгалтерские документы имели перевод на болгарский язык. Это необходимо не только бухгалтерам компаний для ведения бухгалтерского учета, но и для прохождения проверок контролирующих организаций без дополнительных штрафов и замечаний.
Рассмотрим частные ситуации применения НДС на практике.
При подготовке сделки сначала необходимо определить юрисдикцию и статус партнеров, а также, являются ли они плательщиками НДС? Для компаний, зарегистрированных в Европейском Союзе, это можно сделать с помощью VIES – системы обмена информацией по НДС, по следующей ссылке: https://europa.eu/youreurope/business/vat-customs/check-number-vies/index_en.htm
При осуществлении платежей, из которых возникают обязательства по НДС, необходимо уделять внимания срокам, чтобы иметь запас по времени на использование налогового кредита или оплату НДС вовремя.
ПРИМЕРЫ РАЗЛИЧНЫХ СДЕЛОК
ПРИМЕР № 1. ПРОДАЖА ТОВАРА ИЗ БОЛГАРИИ В СТРАНЫ ЕВРОСОЮЗА
Продажа болгарской компанией товара компании Евросоюза, которая является плательщиком НДС, приведена на следующей схеме
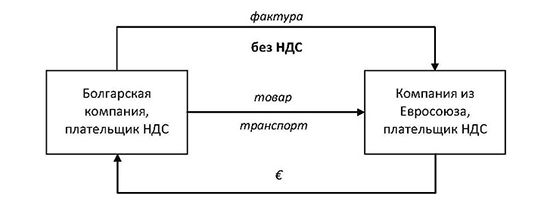
Если болгарская компания, является плательщиком НДС, осуществляет поставку товара контрагенту, компании Евросоюза, которая также является плательщиком НДС, в этом случае НДС будет равен нулю на основании ст. 84 и ст. 17 Закона о налоге на добавленную стоимость (ЗНДС).
Документы, которые необходимы болгарской компании для бухгалтерского учета в этом случае следующие:
- Счет-фактура на продажу и Purchase order (заявка от покупателя).
- Платежное поручение, подтверждающее оплату между покупателем и продавцом.
- Договор, приемо-передавательный протокол.
- CMR, фактура/инвойс на транспорт.
- VIES - декларация.
При заполнении инвойса необходимо указать основание для неначисления НДС.
Основанием для неначисления НДС в фактуре или инвойсе в этом случае является ст. 84 и ст. 17 ЗНДС – поставка товаров осуществляется за пределами территории Болгарии
Примерные тексты, которые можно использовать при заполнении фактур и инвойсов, следующие:
| На русском: | На болгарском: |
|
Поставка не подлежит обложению НДС в Болгарии, согласно ст.84 и в связи со ст.17 ЗНДС НДС взыскивается с получателя товара (услуги). |
Доставката не подлежи на облагане с ДДС в България съгласно чл.84, и във връзка с ДДС се дължи от получателя на стоките (услугите).
|
ПРИМЕР № 2. ПРОДАЖА ТОВАРА ИЗ БОЛГАРИИ В СТРАНЫ ЕВРОСОЮЗА КОНТАГЕНТУ, КОТОРЫЙ НЕ ЯВЛЯЕТСЯ ПЛАТЕЛЬЩИКОМ НДС ИЛИ ФИЗИЧЕСКОМУ ЛИЦУ
Продажа болгарской компанией товара в страну Евросоюза физическому лицу или компании, которые не являются плательщиками НДС, приведена на следующей схеме:
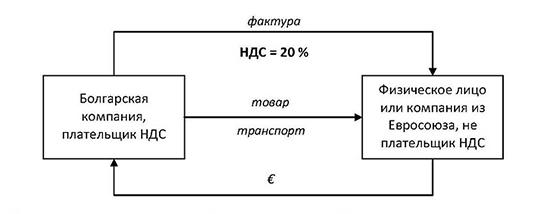
В случае поставки товара из Болгарии в страну Евросоюза физическому лицу или компании, которая не является плательщиком НДС, болгарская компания - плательщик НДС, несет обязательство заплатить НДС в Болгарии.
Документы, которые необходимы болгарской компании для бухгалтерского учета в этом случае следующие:
- Счет-фактура на продажу и Purchase order (заявка от покупателя).
- Платежное поручение, подтверждающее оплату между покупателем и продавцом.
- Договор, приемо-передавательный протокол.
- CMR, фактура/инвойс по транспорту
ПРИМЕР № 3. ЭКСПОРТ ТОВАРА ИЗ БОЛГАРИИ В ТРЕТЬИ СТРАНЫ
Продажа болгарской компанией товара физическому лицу или компании, которые находятся за пределами Евросоюза, приведены на следующей схеме:
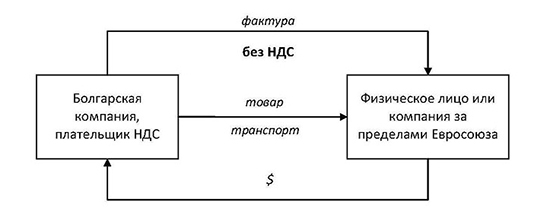
В случае, если болгарская компания осуществляет поставку товара контрагенту за пределы Евросоюза, НДС не начисляется. В этом случае не имеет значения является ли контрагент плательщиком НДС.
Документы, которые необходимы болгарской компании для бухгалтерского учета в этом случае следующие:
- Счет-фактура на продажу и Purchase order (заявка от покупателя).
- Платежное поручение, подтверждающее оплату между покупателем и продавцом.
- Договор (желательно иметь и приемо-передавательный протокол).
- Таможенная декларация на продажу.
- CMR, фактура/инвойс на транспорт.
Основные основания для неначисления НДС в фактуре или инвойсе:
ст. 69 ал.2 и ст. 21 ал.2 ЗНДС – место исполнения услуги находится за пределами территории Болгарии: услуга к третьей стране
ст. 28 от ЗНДС и ст. 86 - Облагаемой поставкой с нулевой ставкой - поставка товаров осуществляется за пределами территории Болгарии в третьей стране
ст. 30 (1) Облагаемой поставкой с нулевой ставкой является перевозка товаров (транспортная услуга) к третьей стране
Примерные тексты, которые можно использовать при заполнении фактур и инвойсов, следующие:
| На русском: | На болгарски: |
| Поставка не подлежит обложению НДС в Болгарии, НДС взыскивается с получателя товара (услуги). |
Доставката не подлежи на облагане с ДДС в България, ДДС се дължи от получателя на стоките (услугите).
|
ПРИМЕР № 4. ДИСТАНЦИОННАЯ ПРОДАЖА ТОВАРА ИЗ БОЛГАРИИ В ДРУГИЕ СТРАНЫ ЕВРОСОЮЗА
Этот случай актуален для интернет-магазинов, которые обычно осуществляют продажи лицам, которые не являются плательщиками НДС:
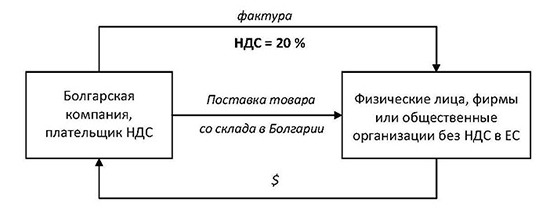
Независимо от того, в какой стране Евросоюза компания зарегистрирована плательщиком НДС, если она осуществляет поставку товара, проданного через интернет-магазин или интернет со склада в Болгарии, у нее возникает обязательство уплатить НДС в размере 20% в Болгарии, а также право на налоговый кредит.
Наличие склада в Болгарии обязательно. Склад не должен быть в другом государстве.
Порог для регистрации по НДС в других странах Евросоюза соответствует лимиту по НДС в этой страны, например, в Бельгии – 35 000 EUR, В Чехии – 1 140 000 CZK, в Австрии – 100 000 EUR, в Болгарии 70000 BGN.
Документы, которые необходимы болгарской компании для бухгалтерского учета в этом случае следующие:
- Счет-фактура на продажу и Purchase order (заявка покупателя).
- Платежное поручение, подтверждающее оплату между Покупателем и Продавцом.
- Транспортный документ или накладная от курьерской службы доставки.
При продаже акционных товаров – регистрация в другой стране Евросоюза должна происходить немедленно. Это касается всех электронных услуг.
ПРИМЕР № 5. ПОКУПКА ТОВАРА БОЛГАРСКОЙ КОМПАНИЕЙ ИЗ СТРАН ЕВРОСОЮЗА
Покупка болгарской компанией товара из страны Евросоюза от плательщика НДС, приведена на следующей схеме:
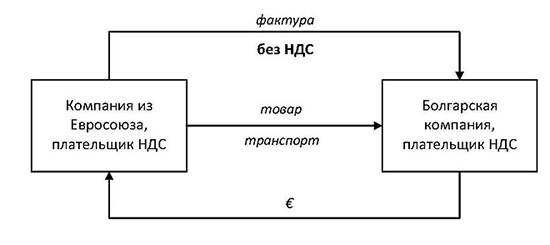
В случае, если болгарская компания покупает и ввозит товар (получает услугу) из другой страны Евросоюза, до сделки необходимо убедится в том, что поставщик зарегистрирован плательщиком НДС. Это можно сделать по ссылке, указанной в начале.
Поставщик выставляет VIES-декларацию, а болгарская компания несет обязательство уплатить НДС и начисляет 20% НДС в Болгарии с протоколом по ст. 117 ЗДДС. В случае, если товар или услуга будет использоваться для коммерческих целей компании, возникает право на возврат НДС в этом же периоде. (Т.о. НДС реально не оплачивается)
Документы, которые необходимы болгарской компании для бухгалтерского учета в этом случае следующие:
- Счет-фактура от продавца на покупку и Purchase order (заявка от покупателя).
- Платежное поручение, подтверждающее оплату между покупателем и продавцом.
- Таможенная декларация при покупке для ввоза в Болгарию, выданная таможенным учреждением ЕС, если продавец купил товар в третьей стране (копия)
- VIES-декларация.
- Счет-фактура на транспорт – оригинал / когда покупатель оплачивает транспорт/ или копию /когда транспорт оплачивает продавец/ и CMR.
ПРИМЕР № 6. ИМПОРТ ТОВАРА В БОЛГАРИЮ ИЗ ТРЕТЬЕЙ СТРАНЫ
Покупка болгарской компанией товара из страны, не входящей в Евросоюз, приведена на следующей схеме:
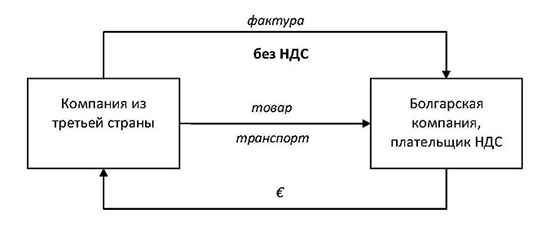
В случае если болгарская компания покупает и ввозит товар из других стран, очень важно знать, что в налогооблагаемую по сделке сумму включаются и стоимость товара, и расходы на его транспортировку, а также таможенные сборы и пошлины.
Болгарская компания обязана уплатить НДС в размере 20%, как только товар поступает на таможенную территорию Евросоюза. При этом она получает право на налоговый кредит в текущем отчетном периоде. Первый раз срок возврата НДС 3 +1 месяц (подача на возврат через 3 месяца, 1 месяц срок проверки документов), после этого подается на возврат НДС каждый месяц, проверка документов также 1 месяц.
Документы, которые необходимы болгарской компании для бухгалтерского учета в этом случае следующие:
- Счет-фактура от продавца на покупку и Purchase order (заявка от покупателя)
- Договор, (желательно и приемо-передавательный протокол).
- Платежное поручение, подтверждающее оплату между покупателем и продавцом.
- Таможенная декларация при покупке для ввоза в Болгарию.
- Счет-фактура на транспорт – оригинал / когда покупатель оплачивает транспорт/ или копия /когда транспорт оплачивает продавец/. СМR
ПРИМЕР № 7. ТРЕХСТОРОННЯЯ ОПЕРАЦИЯ ВНЕ ЕВРОСОЮЗА:
Болгарская компания посредник в сделке по купле-продаже вне Евросоюза
Ситуация, когда две компании, покупатель и продавец, находятся вне Евросоюза.
Первая компания, например из России, является поставщиком товара.
Вторая компания, это болгарская компания, которая является посредником, (НО НЕ ЯВЛЯЕТСЯ КОМИССИОНЕРОМ).
Третья компания, например турецкая компания, является приобретателем товара (конечный клиент).
Схема сделки следующая:
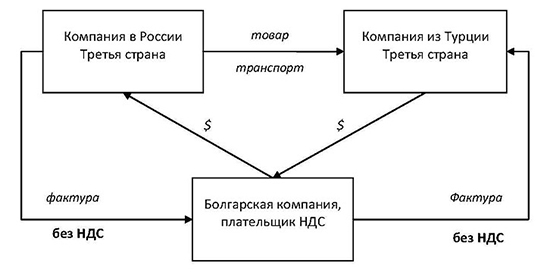
Основные основания для неначисления НДС в счет-фактуре
ст. 69 ал.2 и ст. 21 ал.2 ЗНДС – место исполнения услуги находится за пределами территории Болгарии: услуга к третьей стране
ст. 28 от ЗНДС и ст. 86 - Облагаемой поставкой с нулевой ставкой - поставка товаров осуществляется за пределами территории Болгарии в третьей стране
Документы, которые необходимы болгарской компании для бухгалтерского учета в этом случае следующие:
- Договора
- Счет-фактура от продавца на покупку и Purchase order (заявка от покупателя).
- Платежное поручение, подтверждающее оплату между покупателем и продавцом.
- Таможенная декларация при покупке.
- Таможенная декларация при продаже.
- Счет-фактура на транспорт – оригинал / когда болгарская компания оплачивает транспорт/ или копия /когда транспорт оплачивает продавец или покупатель/.
- СМR
Если болгарская компания - посредник или комиссионер при продаже услуг, необходимы следующие документы:
1. Счет от продавца о покупке или о продаже,
2. Банковские выписки о перечислении по счетам-фактурам,
3. Договор, протокол о приемке услуг, e-mailили другой вид корреспонденции, подтверждающий выполнение услуг,
• Заявка
• Приемо-передавательный протокол.
ПРИМЕР № 8. ТРЕХСТОРОННЯЯ ОПЕРАЦИЯ В ЕВРОСОЮЗЕ:
Болгарская компания посредник в сделке по купле-продаже внутри Евросоюза
Рассмотрим ситуацию, когда три компании находятся в Евросоюзе и все являются плательщиками НДС (при этом эти компании не имеют регистрации по НДС в странах, куда поставляют или где приобретают товар)
Первая компания, например из Франции, производит товар и выступает цедентом, т.е. лицом, которое передает свое право получение денег по денежному обязательству другому лицу, в нашем случае – болгарской компании.
Вторая компания, это болгарская компания, которая является посредником, плательщиком НДС в Болгарии, и не зарегистрирован как плательщик НДС во Франции.
Третья компания, например немецкая компания, является приобретателем товара (конечный клиент).
Схема сделки следующая:
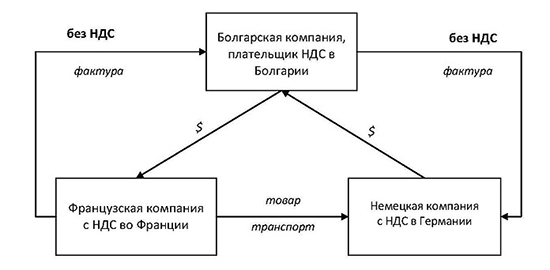
Для этой сделки необходимо руководствоваться статьей 141 директивы Евросоюза 2006/112/ЕО. Очень важно, чтобы решение о продаже товара было сделано в Болгарии, и это было отражено в документах.
Тогда у производителя (французской компании) НДС будет равен нулю.
У посредника (болгарской компании) возникнет обязательство выпустить VIES-декларацию и НДС будет равен нулю согласно ст. 21 ЗНДС – место исполнения услуги находится за пределами территории Болгарии; налог оплачивает получатель, услуга в ЕС, и ст. 28с (Е)(3)77/388/ЕЕС – лицо является посредником в трехсторонней операции, налог оплачивает получатель.
У приобретателя (немецкой компании) возникнет обязательство по уплате НДС в Германии, и по ставке 19% (принятой в Германии).
Документы сделки, которые необходимо подготовить по статье 9 ППЗНДС (Правила применения Закона о налоге на добавленную стоимость) в этом случае следующие:
- Договор
- Счет-фактура с НДС номером производителя, которая выставляется на посредника.
- Счет-фактура с НДС номером посредника, которая выставляется на потребителя.
- VIES-декларация, которая выставляется посредником.
- Письменное подтверждение сделки (обязательно).
- Копия транспортной накладной.
- Банковские документы, подтверждающие оплату.
Ст. 15. Закона о НДС (Закон о налоге на добавленную стоимость) Трехсторонняя операция - это поставка товаров между тремя лицами, зарегистрированными для целей НДС в трех разных государствах-членах A, B и C, для которых одновременно выполняются следующие условия:
1. лицо, зарегистрированное в государстве-члене A (передающее лицо), доставляет товары лицу, зарегистрированному в государстве-члене B (посредник), которое затем доставляет эти товары лицу, зарегистрированному в государстве-члене C (приобретатель);
2. товар транспортируется напрямую из пункта А в пункт Б;
3. посредник не зарегистрирован для целей НДС в государствах-членах A и C;
4. Покупатель взимает НДС как получатель поставки.
I. Болгарская компания как плательщик.
В этой гипотетической транзакции болгарская компания (плательщик) выставляет счет-фактуру посреднику в Греции и отправляет товары непосредственно конечному покупателю сделки (покупателю), который находится в Румынии. С точки зрения болгарской компании и Закона о НДС, доставка греческому посреднику облагается налогом по нулевой ставке и документируется счетом-фактурой, в котором указан действующий номер НДС посредника. Счет-фактура отражается в классе 20 в журнале продаж и в классе 15 в справочной декларации, а также в декларации VIES.
II. Болгарская компания как посредник.
Это самая интересная и конкретная ситуация, в которой возникает больше всего вопросов. Допустим, греческая компания продает товары болгарской компании, которая перепродает их румынской компании, и товары доставляются напрямую из Греции в Румынию. В этой ситуации греческая компания выставит счет на поставку внутри Сообщества с действующим номером НДС в Болгарии. Болгарская компания должна отразить полученный счет в графе 15 журнала покупок и в графе 30 декларации по НДС.
Важно подчеркнуть, что болгарская компания не составляет никаких протоколов по полученным счетам и не взимает НДС! В этом случае место исполнения находится на территории Румынии, и приобретение, которое мы осуществляем в качестве посредника в трехсторонней операции, для нас освобождено - НДС должен взиматься покупателем в Румынии.
Для последующей продажи румынскому покупателю болгарская компания должна составить счет-фактуру, который содержит действительный номер плательщика НДС покупателя. Статья 114 п. 3 Закона о НДС объясняет нам, что в качестве основания для не начисления НДС мы должны указать «Ст. 141 2006/112 / EC».
Составленный таким образом счет указывается в разделе 25 журнала продаж и разделе 18 справочной декларации, а также в декларации VIES (четвертый столбец) в том же налоговом периоде, в котором он был выставлен.
Важно получить письменное подтверждение получения товаров от покупателя в рамках трехсторонней операции, которое доказывает, что местом исполнения является территория Румынии и освобождает нас от обязанности взимать НДС (статья 9, абзац 2, пп. 4) из Закона о НДС). Срок предоставления всех документов - до конца налогового периода, следующего за налоговым периодом возникновения налоговой задолженности. В противном случае НДС взимается нами по протоколу, так как НДС позволяет аннулировать протокол при последующем получении документации.
Часто задаваемый вопрос: обязан ли посредник в трехсторонней сделке регистрироваться для уплаты НДС в конечной стране, куда прибывают товары?
Ответ - решительное нет. Именно отказ от обязательств по регистрации для целей НДС во многих государствах-членах является одной из причин введения этого упрощенного режима.
III. Болгарская компания как покупатель.
В последнем случае греческий поставщик продает товары румынской компании, которая передает их болгарской компании, и товары перевозятся непосредственно по маршруту Греция-Болгария. В этой ситуации приобретение внутри сообщества имеет место проведения на болгарской территории, и налог должен взиматься болгарской компанией - покупателем в трехсторонней операции. Отчет включается в Совет директоров в соответствии с Законом о НДС в графе 31 и в журнале продаж в графах 13 (основание) и 15 (взимается налог).
При условии, что приобретенные товары будут использоваться для последующих налогооблагаемых операций, тогда для самостоятельно начисленного НДС возникает право на налоговый кредит. Для использования ДК составленный протокол вносится в справочную декларацию по классу 31 и в журнал закупок в графы 10 (основание) и 11 (начисленный налог).
ПРИМЕР № 9. ТРЕХСТОРОННЯЯ ЭКСПОРТНАЯ ОПЕРАЦИЯ ИЗ СТРАНЫ ЕВРОСОЮЗА В ТРЕТЬЮ СТРАНУ:
Болгарская компания посредник в сделке по эскорту товара в страну, не входящую в Евросоюз
Рассмотрим ситуацию, когда европейская компания через посредника, болгарскую компанию, продает товар в третью страну.
Первая компания, например из Греции, плательщик НДС, продает товар.
Вторая компания, это болгарская компания, которая является посредником (НЕ комиссионер, т.е. покупает товар), и является плательщиком НДС.
Третья компания, например турецкая компания, является приобретателем товара (конечный клиент).
Схема сделки следующая:
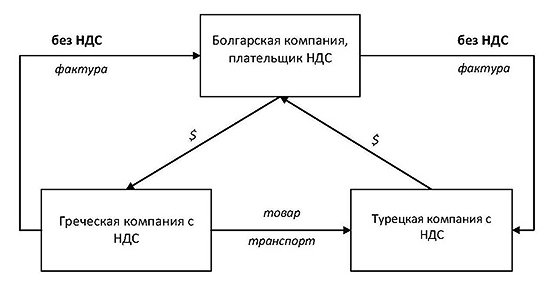
Внимание! Не рекомендуем осуществлять операции по этому примеру.
Продавец (греческая компания) направляет договор и выставляет фактуру посреднику, а также будет выставлять VIES-декларацию сделки.
Болгарская компания посредник выставляет счет-фактуру приобретателю турецкой компании, и должна оформить протокол по статье 117 ЗНДС в соответствии со счетом-фактурой, выданной греческой компанией, НО БЕЗ ПРАВА НА НАЛОГОВЫЙ КРЕДИТ.
Товар поступает в Турцию транзитом, не заходя на территорию Болгарии.
Согласно ЗНДС, в описываемом случае Болгарская компания, как поставщик товара в третью страну, должна платить НДС, и теряет право на налоговый кредит!
Основные основания для неначисления НДС в счет-фактуре
ст. 69 ал.2 и ст. 21 ал.2 ЗНДС – место исполнения услуги находится за пределами территории Болгарии: услуга к третьей стране
ст. 28 от ЗНДС и ст. 86 - Облагаемой поставкой с нулевой ставкой - поставка товаров осуществляется за пределами территории Болгарии в третьей стране
Документы сделки необходимо подготовить согласно статье 9 ППЗНДС (Правила применения Закона о налоге на добавленную стоимость):
- Счет-фактура на продажу и Purchase order.
- Платежное поручение, подтверждающее оплату, и счет-фактура на покупку.
- Таможенная декларация при покупке.
- Таможенная декларация при продаже.
- CMR, копия фактуры на транспорт, приемо-передавательный протокол.
В этом случае переход права собственности от Греческой компании на болгарскую и от болгарской на турецкую происходит на территории ЕС, в Греции, в этом случае для Болгарской компании возникает обязательство регистрации по НДС в Греции!
Выход: переход права собственности на товар в «Свободной зоне» или в открытом море ПОСЛЕ ТАМОЖЕННОГО ОФОРМЛЕНИЯ (чтобы избежать регистрации компании в Турции), затамаживание товара в этом случае делает Греческая компания.
Транспортные расходы до выхода товара из ЕС должны быть за счет продавца (Греческой компании).
Если Вам очень необходимо провести сделку по такому примеру, пожалуйста, до начала сделки проконсультируйтесь со специалистами, проведите правильно экономический расчет сделки с учетом сроков и сумм оплаты обязательных платежей и налогов, проверьте контрагентов и используйте механизмы для повышения своей безопасности, например, стопроцентную предоплату до начала отгрузки товара.
При покупке товаров и последующей их продаже на территории Турции необходимо проконсультироваться по возможным регистрационным требованиям согласно законодательства Турции.
ПРИМЕР № 10. ТРЕХСТОРОННЯЯ ИМПОРТНАЯ ОПЕРАЦИЯ ИЗ ТРЕТЬЕЙ СТРАНЫ В ДРУГОЕ ГОСУДАРСТВО ЕВРОСОЮЗА
Болгарская компания посредник в сделке по импорту товара из страны, не входящей в Евросоюз, в страну Евросоюза
Рассмотрим ситуацию, когда европейская компания через посредника болгарскую компанию импортирует товар из третьей страны. ПРАКТИЧЕСКИ НЕВОЗМОЖНАЯ СИТУАЦИЯ, если болгарская компания передает право собственности на товар в другой стране Евросоюза и растамаживает товар в той же стране Евросоюза! Нужна регистрация болгарской фирмы по НДС в другом государстве ЕС!
Каким образом все же возможно провести сделку?
Первая компания, например из Казахстана, производит товар и является поставщиком. В этом случае не имеет значения, является ли поставщик плательщиком НДС.
Вторая компания, это болгарская компания, которая является посредником, (НО НЕ ЯВЛЯЕТСЯ КОМИССИОНЕРОМ), и является плательщиком НДС. Она будет выступать поставщиком товара в Евросоюз.
Третья компания, например итальянская компания, является покупателем товара (конечный получатель).
Товар транзитом направляется из Казахстана в Италию.
Схема сделки следующая:
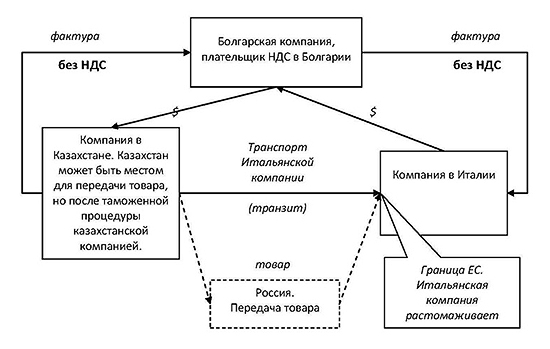
В России происходит передача товара. Компания в Италии — конечный получатель товара. На границе ЕС ОБЯЗАТЕЛЬНО РАСТАМАЖИВАЕТ ТОВАР итальянская компания.
Продавец, компания из Казахстана, выставляет фактуру на посредника. В Казахстане может быть место для передачи товара,НО ПОСЛЕ ТАМОЖЕННОЙ ПРОЦЕДУРЫ СО СТОРОНЫ КАЗАХСТАНСКОЙ КОМПАНИИ.
Посредник, болгарская компания, выставляет получателю фактуру по ст.28 и ст.86 ЗНДС, и передает товар итальянской компании до входа товара в ЕС, поэтому место совершения сделки находится на территории России или Казахстана (ИЛИ ДО) границы Италии (передачатоварапроисходит за пределами ЕС). Перевозка товаров дотерритории ЕС осуществляется за счет конечного покупателя.
В этом случае очень важно:
1) учитывать следующую деталь: недопустимо использовать доставку по группе «D» инкотермс, когда продавец несет все расходы по доставке и принимает на себя все риски до момента доставки товара в страну назначения (DAT, DAP, DDP). Право собственности на товар от болгарской фирмы на итальянскую должно быть передано до границы с Евросоюзом либо в «Свободной зоне». (Если товар следует, например, через Россию, право собственности на товар от болгарской на итальянскую фирму может быть осуществлен на территории России, т.е. любой третьей страны)
2) болгарская компания не должна оплачивать транспортировку.
3) в этом примере нет Интраста и VIES, так как сделка не является внутриобщностной.
Документы, которые необходимы болгарской компании для бухгалтерского учета в этом случае следующие:
- Договор
- Счет-фактура на покупку
- Счет-фактура на продажу
- Казахская таможенная декларация, в которой болгарская компания указана как получатель
- Таможенная декларация Евросоюза
- CMR
- Страховка товара на имя итальянской компании
- Транспортная накладная (копия)
Основные основания для неначисления ндс в счет-фактуре
ст. 69 ал.2 и ст. 21 ал.2 ЗНДС – место исполнения услуги находится за пределами территории Болгарии: услуга к третьей стране
ст. 28 от ЗНДС и ст. 86 - Облагаемой поставкой с нулевой ставкой - поставка товаров осуществляется за пределами территории Болгарии в третьей стране
Приложения
ДОКУМЕНТЫ ПРИ ПОКУПКЕ ТОВАРОВ
- Счет-фактура от продавца о покупке и Purchase order.
- Платежное поручение, подтверждающее оплату между Покупателем и Продавцом.
- Таможенная декларация при покупке третьей стороны для ввоза в Болгарию, выданная таможенным учреждением ЕС / при транзитной продаже, когда товар не заходит на территорию Болгарии, а непосредственно поступает в третье государство-член ЕС, нужна копия таможенной декларации/.
- Таможенная декларация при покупке от третьей Стороны, выданная таможенным учреждением третьей стороны.
- CMR / при трехсторонних сделках на территории Евросоюза между фирмами, которые зарегистрированы по НДС, необходимы CMR и письмо-подтверждение (LADING LIST, PACKING LIST, BILL TO SHIP).
- Счет-фактура за транспорт – оригинал / когда Покупатель оплачивает Транспорт/ или копию /когда транспорт оплачивает продавец/.
Необходимо чтобы все документы имели перевод на болгарский язык.
ДОКУМЕНТЫ ПРИ ПРОДАЖЕ ТОВАРОВ
- Счет-фактура на продажу и Purchase order.
- Платежное поручение, подтверждающее оплату между Покупателем и Продавцом.
- Таможенная декларация при продаже третьей стороны.
- CMR / при трехсторонних сделках на территории Евросоюза между фирмами, которые зарегистрированы по НДС, необходимы CMR и письмо-подтверждение (LADING LIST, PACKING LIST, BILL TO SHIP).
Надо, чтобы все документы имели перевод на болгарский язык.
НЕОБХОДИМЫЕ ДОКУМЕНТЫ ПРИ ПОКУПКЕ-ПРОДАЖЕ УСЛУГ
- Счет-фактура от продавца о покупке или продаже услуг
- Платежное поручение, подтверждающее оплату между Покупателем и Продавцом.
- Договор, протокол приема-передачи услуг, е-mail или другой вид корреспонденции, доказывающий заказ или выполнение и прием услуги.
Надо, чтобы все документы имели перевод на болгарский язык.
Основные основания для неначисления НДС в счет-фактуре
ч. 9 ст. 113 ЗНДС (Закон о налоге на добавленную стоимость) – лицо не зарегистрировано по ЗНДС
ст. 84 и ст. 17 ЗНДС – поставка товаров осуществляется за пределами территории Болгарии в ЕС
ст. 21 ЗНДС – место исполнения услуги находится за пределами территории Болгарии; налог оплачивает получатель: услуга к ЕС
ст. 69 ал.2 и ст. 21 ал.2 ЗНДС – место исполнения услуги находится за пределами территории Болгарии: услуга к третьей стране
ст. 28 от ЗНДС и ст. 86 - Облагаемой поставкой с нулевой ставкой - поставка товаров осуществляется за пределами территории Болгарии в третьей стране
ст. 22 ЗНДС – место исполнения транспортной услуги находится за пределами Болгарии в ЕС
ст. 30 (1) Облагаемой поставкой с нулевой ставкой является перевозка товаров (транспортная услуга) к третьей стране
ст. 163а ЗНДС – поставка отходов; налог оплачивает получатель
ст. 28с(Е)(3)77/388/ЕЕС – лицо является посредником в трехсторонней операции; налог оплачивает получатель
ч. 1 ст. 86 ППЗНДС (Правила применения Закона о налоге на добавленную стоимость) – поставка общей туристической услуги
Примерные тексты, которые можно использовать при заполнении фактур и инвойсов.
| На русском: | На болгарски: |
|
Поставка не подлежит обложению НДС в Болгарии, согласно ч. … ст. … в связи НДС взыскивается с получателя товара (услуги). |
Доставката не подлежи на облагане с ДДС в България съгласно чл. ...., ал. .... и във ДДС се събира от получателя на стоките (услугите).
|
Четете още: Recording VAT in international transactions
Четете още: Система за самоконтрол на търговски обект