Отразяване на ДДС в международните сделки
МЕЖДУНАРОДНИ СДЕЛКИ, отразяване на ДДС,
възможни схеми и необходими документи
 В законите и директивите за ДДС страните от Евросъюза представляват общност, а сделките вътре в Евросъюза – вътреобщностни. В текста по- долу страните, които не влизат в Евросъюза са обединени с понятието „трети страни”.
Много е важно, всички първични счетоводни документи да са преведени на български език. Това е необходимо не само на счетоводителите в компаниите при воденето на счетоводната отчетност, но и при преминаването на проверките от контролиращите организации, без да бъдат налагани допълнителни глоби и без забележки.
Ще разгледаме ситуации на прилагане на ДДС на практика.
При подготовката на сделката първо е необходимо да се определи юрисдикцията и статуса на партньорите, както и, дали те са платци на ДДС? За компаниите, регистрирани в Европейския Съюз, това може да се направи с помощта на VIES – системата за обмен на информация по ДДС, на следния адрес:
https://europa.eu/youreurope/business/vat-customs/check-number-vies/index_en.htm
При извършването на плащания, за които възникват задължения по ДДС, е необходимо да се обръща внимание на сроковете, за да има запас от време при използването на данъчен кредит или плащане на ДДС навреме.
ПРИМЕРИ НА РАЗЛИЧНИ СДЕЛКИ
ПРИМЕР № 1. ПРОДАЖБА НА СТОКИ ОТ БЪЛГАРИЯ В СТРАНИТЕ ОТ ЕВРОСЪЮЗА
Продажба на стоки от българска компания на компания от Евросъюза, която е платец на ДДС, е показана на следната схема:
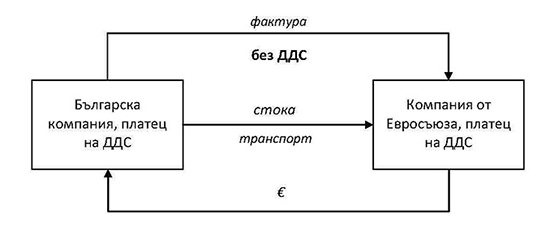
Ако българска компания, платец на ДДС, извършва доставка на стоки на контрагент, компания от Евросъюза, която също е платец на ДДС, в този случай ДДС ще бъде равен на нула, на основание чл. 84 и чл. 17 от Закона за Данък добавена стойност (ЗДДС).
Документите, които са необходими на българската компания при счетоводното отчитане в този случай са следните:
- Фактура за продажбата и Purchase order (заявка от купувача).
- Платежно нареждане, потвърждаващо плащането между купувача и продавача.
- Договор, приемо-предавателен протокол.
- CMR, фактура/инвойс за транспорт.
- VIES - декларация.
При попълването на инвойса е необходимо да се посочи основанието за неначисляване на ДДС.
Основание за неначисляване на ДДС във фактурата или инвойса, в този случай, са чл. 84 и чл. 17 от ЗДДС – доставаката на стоката се извършва извън територията на България.
Примерни текстове, които може да се използват при попълването на фактурите и инвойсите са следните:
| На руски: | На български: |
|
Поставка не подлежит обложению НДС в Болгарии, согласно ст.84 и в связи со ст.17 ЗНДС НДС взыскивается с получателя товара (услуги). |
Доставката не подлежи на облагане с ДДС в България, съгласно чл. 84 и във връзка с ДДС се дължи от получателя на стоките (услугите).
|
ПРИМЕР № 2. ПРОДАЖБА НА СТОКИ ОТ БЪЛГАРИЯ В СТРАНИ ОТ ЕВРОСЪЮЗА НА КОНТРАГЕНТ, КОЙТО НЕ Е ПЛАТЕЦ НА ДДС ИЛИ Е ФИЗИЧЕСКО ЛИЦЕ
Продажба на стоки от българска компания в страна от Евросъюза на физическо лице или на компания, които не са платци на ДДС, е показано на следващата схема:
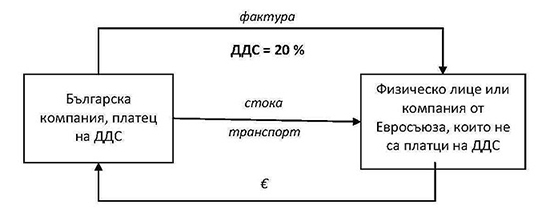
В случай на доставка на стока от България в страна от Евросъюза на физическо лице или на компания, която не е платец на ДДС, българската компания – платец на ДДС, има задължението да заплати ДДС в България.
Документите, които са необходими на българската компания за счетоводното отчитане в този случай са следните:
- Фактура за продажба и Purchase order (заявка от купувача).
- Платежно нареждане, потвърждаващо плащането между купувача и продавача.
- Договор, приемо-предавателен протокол.
- CMR, фактура/инвойс за транспорт.
ПРИМЕР № 3. ЕКСПОРТ НА СТОКА ОТ БЪЛГАРИЯ В ТРЕТИ СТРАНИ
Продажба на стока от българска компания на физическо лице или на компания, които се намират извън Евросъюза, е показано на следната схема:
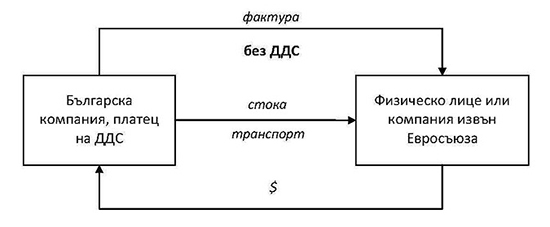
В случай, че българска компания извършва доставка на стока за контрагент извън Евросъюза, ДДС не се начислява. В този случай няма значение дали контрагента е платец на ДДС.
Документите, които са необходими на българската компания за счетоводното отчитане в този случай са следните:
- Фактура за продажба и Purchase order.
- Платежно нареждане, потвърждаващо плащането между купавача и продавача.
- Договор (желателно е да има и приемо-предавателен протокол).
- Митническа декларация за продажбата.
- CMR, фактура/инвойс за транспорт.
Основни основания за неначисляване на ДДС във фактурата или инвойса:
чл. 69 ал.2 и чл. 21 ал.2 от ЗДДС – мястото на изпълнение на услугата се намира извън пределите на България: услуга за трета страна
чл. 28 от ЗДДС и чл. 86 – Облагаема доставка с нулева ставка – доставката на стоката е извън територията на България в трета страна
чл. 30 (1) Облагаемата доставка с нулева вноска е превоз на стоки (транспортна услуга) за трета страна.
Примерни текстове, които може да се използват при попълването на фактурите и инвойсите са следните:
| На руски: | На български: |
| Поставка не подлежит обложению НДС в Болгарии, НДС взыскивается с получателя товара (услуги). |
Доставката не подлежи на облагане с ДДС в България, ДДС се дължи от получателя на стоките (услугите).
|
ПРИМЕР № 4. ДИСТАНЦИОНА ПРОДАЖБА НА СТОКИ ОТ БЪЛГАРИЯ В ДРУГИ СТРАНИ НА ЕВРОСЪЮЗА
Този случай е актуален за интернет-магазините, които обикновено извършват продажби на лица, които не са платци на ДДС:
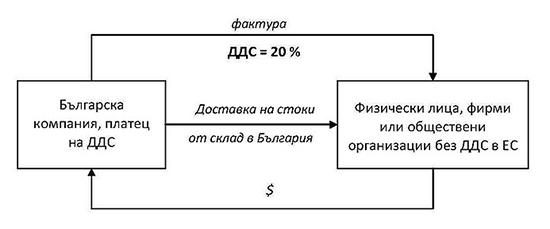
Независимо от това, в коя страна от Евросъюза компанията е регистрирана като платец на ДДС, ако тя извършва доставка на стока, продадена чрез интернет-магазин или чрез интернет от склад в България, при нея възниква задължението да заплати ДДС в размер на 20% в България, както и правото на данъчен кредит.
Наличието на склад в България е задължително. Складът не трябва да е в друга държава.
Прагът за регистриране по ДДС в другите страни от Евросъюза съответства на лимита на ДДС за тази страна, например в Белгия - 35 000 EUR, в Чехия – 1 140 000 CZK, в Австрия – 100 000 EUR, в България - 70000 BGN.
Документите, които са необходими на българската компания за счетоводното отчитане в този случай са следните:
- Фактура за продажба и Purchase order (заявка от купувача).
- Платежно нареждане, потвърждаващо заплащането между Купувача и Продавача.
- Транспортен документ или товарителница от куриерска служба за доставка.
При продажбата на акционни стоки – регистрацията в другата страна от Евросъюза трябва да бъде извършена веднага. Това се отнася за всички електронни услуги.
ПРИМЕР № 5. ПОКУПКА НА СТОКА ОТ БЪЛГАРСКА КОМПАНИЯ ОТ СТРАНИ ОТ ЕВРОСЪЮЗА
Покупката на стока от българска компания от страна, която е от Евросъюза и която е платец на ДДС, е показана в следната схема:
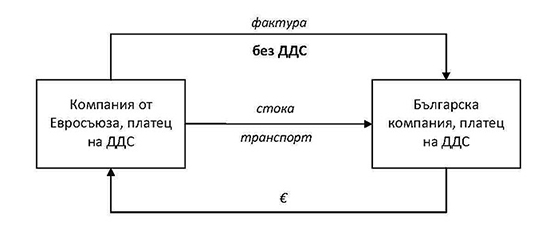
В случай, че българска компания купува и внася стока (получава услуга) от друга страна от Евросъюза, преди сделката е необходимо да се убеди в това, че доставчикът е регистриран платец на ДДС. Това може да се направи на линка, посочен в началото.
Доставчикът предоставя VIES-декларация, а българската компания има задължението да заплати ДДС и начислява 20% ДДС в България с протокол по чл. 117 от ЗДДС. В случай, че стоката или услугата ще се изпълзват за търговски цели от компанията, възниква правото на възстановяване на ДДС в същия период. (Т.е. ДДС реално не се плаща)
Документите, които са необходими на българската компания за счетоводното отчитане в този случай са следните:
- Фактура от продавача за покупка и Purchase order (заявка от купувача).
- Платежно нареждане, потвърждаващо заплащането между купувача и продавача.
- Митническа декларация при покупката за вноса в България, издадена от митническо учреждение в ЕС, ако продавачът е закупил стоката в трета страна (копие)
- VIES-декларация.
- Фактура за транспорт – оригинал / когато купувачът заплаща транспорта/ или копие /когато транспортът се заплаща от продавача/ и CMR.
ПРИМЕР № 6. ИМПОРТ НА СТОКА В БЪЛГАРИЯ ОТ ТРЕТА СТРАНА
Покупка на стока от българска компания от страна, която не е от Евросъюза, е показана на следващата схема:
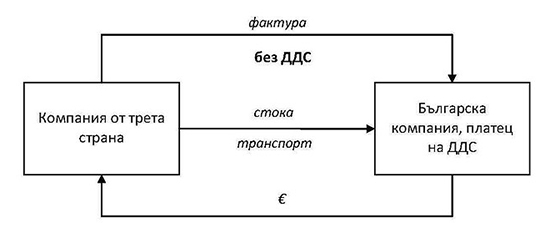
В случай, че българска компания купува и внася стоката от други страни, е много важно да се знае, че в данъчнооблаганата по сделката сума, се включват и стойността на стоката, и разходите за нейния транспорт, както и митническите такси и задължения.
Българската компания е длъжна да заплати ДДС в размер на 20%, веднага щом стоката постъпи в митническата територия на Евросъюза. При това, тя получава право на данъчен кредит през текущия отчетен период. Първият път срокът на връщане на ДДС е 3 +1 месец (подаването за връщане след 3 месеца, 1 месец срок за проверка на документите), след това се подава за връщане на ДДС всеки месец, проверката на документите също е 1 месец.
Документите, които са необходими на българската компания за счетоводния отчет в този случай са следните:
- Фактура от продавача за покупка и Purchase order (заявка от купувача)
- Договор, (желателно и приемо-предавателен протокол).
- Платежно нареждане, потвърждаващо заплащането между купувача и продавача.
- Митническа декларация за покупката при вноса в България.
- Фактура за транспорт – оригинал / когато купувачът заплаща транспорта/ или копие /когато транспорта заплаща продавача/. СМR
ПРИМЕР № 7. ТРИСТРАННА ОПЕРАЦИЯ ИЗВЪН ЕВРОСЪЮЗА:
Българска компания е посредник в сделка за покупко-продажба извън Евросъюза
Ситуация, когато две компании, купувач и продавач, се намират извън Евросъюза.
Първата компания, например от Русия, е доставчик на стоката.
Втората компания, това е българската компания, която е посредник /НЕ Е КОМИСИОНЕР/
Третата компания, например турска компания, е купувач на стоката (краен клиент).
Схемата на сделката е следната:
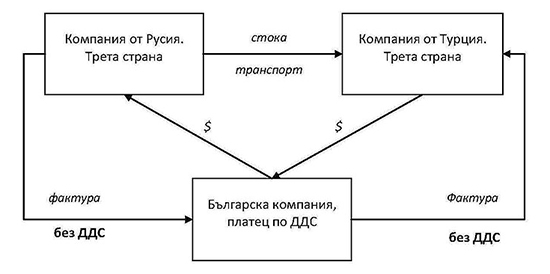
Основни основания за неначисляване на ДДС във фактурата
чл. 69 ал.2 и чл. 21 ал.2 от ЗДДС – мястото на изпълнение на услугата се намира извън територията на България: услуга към трета страна
чл. 28 от ЗДДС и чл. 86 – Облагаема доставка с нулева ставка – доставката на стоката се извършва извън територията на България, в трета страна.
Документите, които са необходими на българската компания за счетоводното отчитане в този случай са следните:
- Договори
- Фактура от продавача за покупка и Purchase order (заявка от купувача).
- Платежно нареждане, потвърждаващо заплащането между купувача и продавача.
- Митническа декларация за покупка.
- Митническа декларация за продажба.
- Фактура за транспорт – оригинал / когато българската компания заплаща транспорта/ или копие /когато транспорта заплащат продавача или купувача/.
- СМR
АКО БЪЛГАРСКАТА ФИРМА Е ПОСРЕДНИК ИЛИ КОМИСИОНЕР ПРИ ПРОДАЖБА ЗА УСЛУГИ СА НЕОБХОДИМИ СЛЕДНИТЕ ДОКУМЕНТИ:
1. Фактура от продавача за покупка или за продажба
2. Банкови извлечения за извършените преводи по фактури
3. Договор, протокол за приемане на услугите, e-mail или другой вид кореспонденция доказваща извършването на услугите:
• поръчка,
• приемо-предавателен протокол.
ПРИМЕР № 8. ТРИСТРАННА ОПЕРАЦИЯ В ЕВРОСЪЮЗА:
Българска компания е посредник в сделка за покупко-продажба вътре в Евросъюза
Ще разгледаме сотуация, когато трите компания се намират в Евросъюза и всички са платци на ДДС (при това тези компании не са регистрирани по ДДС в страните, където доставят или от където купуват стоката).
Първата компания, например във Франция, произвежда стока и се явява цедент, т.е. лице, които прехвърля своето право на получаване на пари по парично задължение на друго лице, в нашия случай – българската компания.
Втората компания, това е българската компания, която е посредник, платец на ДДС в България и не е регистрирана като платец на ДДС във Франция.
Третата компания, например немска компания, която е купувач на стоката (краен клиент).
Схемата на сделката е следната:
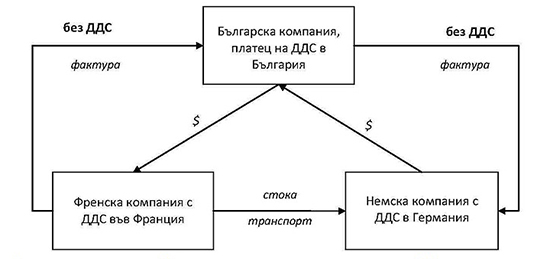
За тази сделка е необходимо да се ръководим от член 141 от директивите на Евросъюза 2006/112/ЕО. Много е важно, решението за продажбата на стоката да бъде направено в България и това да бъде отразено в документите.
Тогава при производителя (френската компания) ДДС ще бъде равно на нула.
За посредника (българската компания) възниква задължението да пусне VIES-декларация и ДДС ще бъде равен на нула съгласно чл. 21 от ЗДДС – мястото на изпълнение на услугага се намира извън територията на България; данъкът се заплаща от получателя, услуга в ЕС и чл. 28с (Е)(3)77/388/ЕЕС – лицето е посредник в тристранна операция, данъкът се заплаща от получателя.
За получателя (немската компания) възниква задължението по заплащане на ДДС в Германия и по ставка 19% (приета в Германия).
Документите по сделката, които е необходимо да се подготвят съгласно член 9 от ППЗДДС (Правила за прилагане на Закона за данък добавена стойност) в този случай са следните:
- Договор
- Фактура с ДДС номера на производителя, която се предоставя на посредника.
- Фактура с ДДС номера на посредника, която се предоставя на потребителя.
- VIES-декларация, която се предоставя от посредника.
- Писмено потвърждение на сделката (задължително).
- Копие от транспортната товарителница.
- Банкови документи, потвърждаващи плащането.
Чл. 15 от ЗДДС (Закон за данък добавена стойност) – Тристранна операция е доставката на стоки между три регистрирани за целите на ДДС лица в три различни държави членки А, Б и В, за които са налице едновременно следните условия:
1. регистрирано лице в държава членка А (прехвърлител) извършва доставка на стока на лице, регистрирано в държава членка Б (посредник), което след това извършва доставка на тази стока на лице, регистрирано в държава членка В (придобиващ);
2. стоките се транспортират директно от А до В;
3. посредникът не е регистриран за целите на ДДС в държавите членки А и В;
4. придобиващият начислява ДДС като получател по доставката.
I. Българското дружество като прехвърлител.
При тази хипотетична сделка българското дружество (прехвърлител) издава фактура на посредник в Гърция, а стоката изпраща директно до крайния клиент по сделката (придобиващия), който се намира в Румъния. От гледна точка на българското дружество и ЗДДС, доставката до гръцкия посредник е облагаема с нулева ставка и се документира с фактура, в която е вписан валидният VAT номер на посредника. Фактурата се отразява в кл. 20 в дневника на продажбите и в кл. 15 в справката-декларация, а също така и във VIES декларацията.
II. Българското дружество като посредник.
Това е най-интересната и специфична ситуация, при която възникват най-много въпроси. Да речем, че гръцко дружество продава стоки на българското дружество, което пък ги препродава на румънска фирма, като стоката се транспортира директно от Гърция до Румъния. При тази обстановка гръцкото дружество ще състави invoice за вътреобщностна доставка към валидния български ДДС номер. Българската фирма трябва да отрази получения invoice в клетка 15 от дневника за покупки и в клетка 30 от ддс декларацията.
Важно е да наблегнем, че българското дружество не съставя никакви протоколи по получения invoice и не начислява ддс! В този случай мястото на изпълнение е на територията на Румъния и придобиването, което правим като посредник в тристранна операция за нас е освободено – ДДС-то трябва да се начисли от придобиващия в Румъния.
За осъществената последваща продажба към румънския клиент, българското дружество следва да състави фактура, в която фигурира валиден VAT номер на клиента. Член 114 ал. 3 от ЗДДС ни разяснява, че като основание за неначисляване на ДДС трябва да впишем "чл. 141 2006/112/ ЕО".
Така съставената фактура се посочва в кл. 25 от дневника за продажбите и кл. 18 от справката-декларация, а също така и във VIES декларацията (четвърта колона) в същия данъчен период, в който е издадена.
Важно е да се снабдим и с писмено потвърждение за получаването на стоките от придобиващия в тристранната операция, което доказва, че мястото на изпълнение е територията на Румъния и ни освобождава от задължението да начислим ДДС (чл. 9, ал. 2, т. 4 от ППЗДДС). Срокът за снабдяването с всички документи е до края на данъчния период, следващ данъчния период на възникване изискуемостта на данъка. В противен случай ДДС-то се начислява с протокол от нас, като ЗДДС дава възможност, протоколът да се анулира при последващо набавяне на документацията.
Често задаван въпрос е дали за посредника в тристранна сделка възниква задължение да се регистрира по ДДС в крайната държава, където пристига стоката?
Отговорът категорично е не. Именно избягването на задължения за регистрации за целите на ДДС в множество държави-членки е една от причините за въвеждане на този опростен режим.
III. Българското дружество като придобиващ.
При последната хипотеза гръцки доставчик продава стока на румънска фирма, която я прехвърля на българско дружество, а стоката се транспортира директно по маршрута Гърция-България. В тази ситуация вътреобщностното придобиване е с място на изпълнение на българска територия и данъкът трябва да се начисли от българското дружество – продобиващ в тристранната операция. Протоколът се включва в СД по ЗДДС в клетка 31 и в дневника за продажбите в клетки 13 (основата) и 15 (начисления данък).
При положение, че закупените стоки ще се ползват за последващи облагаеми сделки, то за самоначисленото с протокола ДДС възниква право на данъчен кредит. За ползването на ДК съставения протокол се включва в справката декларация в кл. 31 и в дневника за покупките в клетки 10 (основата) и 11 (начисления данък).
ПРИМЕР № 9. ТРИСТРАННА ЕКСПОРТНА ОПЕРАЦИЯ ОТ СТРАНИ ОТ ЕВРОСЪЮЗА В ТРЕТА СТРАНА:
Българска компания, посредник в сделка по експорт на стоки в страна, не влизаща в Евросъюза
Ще разгледаме ситуация, когато европейска компания чрез посредник, българска компания, продава стока в трета страна.
Първата компания, например от Гърция, платец на ДДС, продава стока.
Втората компания, това е българската компания, която е посредник (НЕ Е комисионер, т.е. купува стоката) и е платец на ДДС
Третата компания, например турска компания е купувач на стоката (краен клиент).
Схемата на сделката е следната:
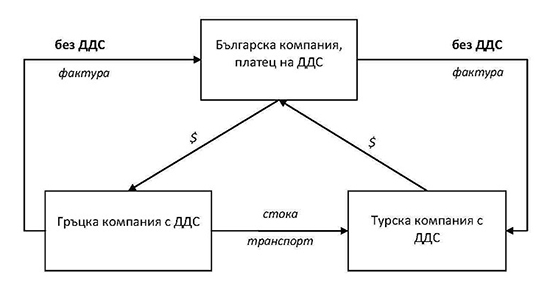
Внимание. Не препоръчваме да се извършват операции по този пример.
Продавачът (гръцката компания) изпраща договор и предоставя фактура на посредника, както и ще предоставя VIES-декларация по сделката.
Българската компания посредник предоставя фактура на купувача – турската компания, и трябва да оформи протокол съгласно член 117 от ЗДДС за фактурата издадена от гръцката компания, НО БЕЗ ПРАВО НА ДАНЪЧЕН КРЕДИТ.
Стоката отива в Турция транзитно, без да влиза на територията на България.
Съгласно ЗДДС, в описвания случай Българска фирма, като доставчик на стоката в третата страна, трябва да заплати ДДС и губи правото си на данъчен кредит!
Основни основания за неначисляване на ДДС във фактурата
чл. 69 ал.2 и чл. 21 ал.2 от ЗДДС – мястото на изпълнение на услугата се намира извън територията на България: услуга към трета страна.
чл. 28 от ЗДДС и чл. 86 – Облагаема доставка с нулева ставка – доставката на стоките се извършва извън територията на България в трета страна.
Документите по сделката е необходимо да се подготовят съгласно член 9 от ПП ЗДДС (Правила за прилагане на Закона за данък добавена стойност):
- Фактура за продажба и Purchase order.
- Платежно нареждане, потвърждаващо заплащането и фактура за покупка.
- Митническа декларация за покупката.
- Митническа декларация за продажбата.
- CMR, копие на фактурата за транспорт, приемо-предавателен протокол.
В този случай преминаването на правото на собственост от Гръцката компания към българската и от българската към турската се извършва на територията на ЕС, в Гърция, в този случай за Българската компания възниква задължението за регистриране по ДДС в Гърция!
Изход: преминаване правото на собственост върху стоката в „Свободна зона” или открито море СЛЕД МИНАВАНЕ НА МИТНИЦА (за да се избегне регистриране на компанията в Гърция), обмитяването на стоката, в този случай, се извършва от Гръцката компания.
Транспортните разходи преди освобождаването на стоки от ЕС трябва да бъдат за сметка на продавача (гръцка компания).
Ако Ви е много необходимо да извършите сделката по този начин, молим, преди началото на сделката да се консултирате със специалисти, направете правилно икономическите разчети по сделката, като вземете под внимание сроковете и сумите за плащане по задължителните плащания и данъци, проверете контрагентите и използвайте механизми за повишаване на своята безопасност, например, стопроцентово предплащане, преди изпращането на стоката.
При покупка на стоката и последваща продажба на територията на Турция, то трябва да се консултирате за вероятни регистрационни изисквания съгласно турското законодателство.
ПРИМЕР № 10. ТРИСТАРННА ИМПОРТНА ОПЕРАЦИЯ ОТ ТРЕТА СТРАНА В ДРУГА ДЪРЖАВА ОТ ЕВРОСЪЮЗА
Българска компания е посредник по сделка за импорт на стока от страна, не влизаща в Евросъюза, в страна от Евросъюза
Ще разгледаме ситуация, когато европейска компания, чрез посредник българска компания, импортира стока от трета страна. ПРАКТИЧЕСКИ НЕВЪЗМОЖНА СИТУАЦИЯ, ако българската компания прехвърля правото на собственост върху стоката в другата страна от Евросъюза, и размитява стоката в тази страна от Евросъюза! Необходима е регистрация на българската фирма по ДДС в другата държава от ЕС!
По какъв начин, все пак, може да се извърши сделката?
Първата компания, например от Казахстан, произвежда стоката и е доставчик. В този случай няма значение, дали доставчикът е регистриран по ДДС.
Втората компания, това е българската компания, която е посредник /НЕ Е КОМИСИОНЕР/, и е регистрирана по ДДС. Тя ще бъде доставчик на стоката в Евросъюза.
Третата компания, например италианска компания, е купувач на стоката (краен получател).
Стоката транзитно се изпраща от Казахстан в Италия.
Схемата на сделката е следната:
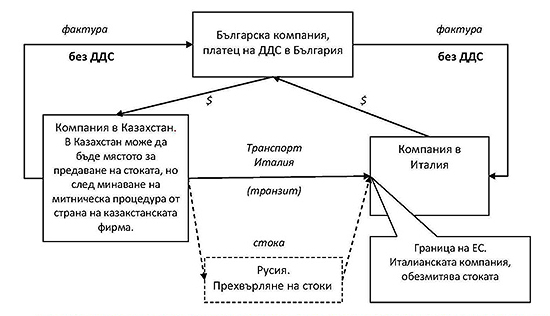
В Русия, прехвърлянето на стоки. Фирмата в Италия е крайният получател на стоките. На границата на ЕС италианската компания е задължена да обезмитява стоката.
Продавачът, компания от Казахстан, предоставя фактура на посредника. В Казахстан може да бъде мястото за предаване на стоката, НО СЛЕД МИНАВАНЕ НА МИТНИЧЕСКА ПРОЦЕДУРА ОТ СТРАНА НА КАЗАКСТАНСКАТА ФИРМА.
Посредникът, българската компания, предоставя на получателя фактура съгласно чл. 28 и чл. 86 от ЗДДС и предава стоката на италианската фирма преди влизането на стоката в ЕС., затова, мястото на изпълнение на сделката е на територията на Русия или Казакстан (ИЛИ ДО) границата на Италия (Прехвърлянето на стоката е извън ЕС). Транспорта на стоките до територията на ЕС да е за сметка на крайния купувач.
В този случай е много важно:
1) да се вземе предвид следния детайл: недопустимо е да се използва доставка по група “D” от инкотермс, когато продавачът понася всички разходи по доставката и поема всички рискове до момента на доставката на стоката в страната на получаване (DAT, DAP, DDP). Правото на собственост върху стоката от българската фирма към италианската, трябва да бъде прехвърлено преди границата с Евросъюза или в „Свободна зона”. (Ако стоката минава, например през Русия, правото на собственост върху стоката от българската към италианската фирма може да бъде извършено на територията на Русия, т.е. в която и да е трета страна).
2) българската компания не е длъжна да заплаща транспорта.
3) в този пример няма Интраста и VIES, тъй като сделката не е вътреобщностна.
Документите, които са необходими на българската компания при счетоводното отчитане в този случай са следните:
- Договор
- Фактура за покупка
- Фактура за продажба
- Казахстанска митническа декларация, в която българската компания е посочена като получател
- Митническа декларация в Евросъюза
- CMR
- Застраховка на стоката на името на италианската компания
- Транспортна товарителница (копие)
Основни основания за неначисляване на ддс във фактурата
чл. 69 ал.2 и чл. 21 ал.2 от ЗДДС – мястото на изпълнение на услугата се намира извън територията на България: услуга към трета страна.
чл. 28 от ЗДДС и чл. 86 – Облагаема доставка с нулева ставка – доставката на стоката се извършва извън територията на България в трета страна.
ПРИЛОЖЕНИЯ
ДОКУМЕНТИ ПРИ ПОКУПКА НА СТОКИ
- Фактура от продавача за покупка и Purchase order.
- Платежно нареждане, потвърждаващо заплащането между Купувача и Продавача.
- Митническа декларация при покупка от трета страна за внос в България, издадена от митническо учреждение на ЕС / при транзитна продажба, когато стоката не влиза на територията на България, а непосредствено постъпва в третата държава-член на ЕС, необходимо е копие на митническата декларация/.
- Митническа декларация при покупка от трета Страна, издадена от митническо учреждение на третата страна.
- CMR / при тристранни сделки на територията на Евросъюза между фирми, които са регистрирани по ДДС, са необходими CMR и писмо-потвърждение (LADING LIST, PACKING LIST, BILL TO SHIP).
- Фактура за транспорт – оригинал / когато Купувачът заплаща Транспорта/ или копие /когато транспорта заплаща продавача/.
Необходимо е всички документи да имат превод на български език.
ДОКУМЕНТИ ПРИ ПРОДАЖБА НА СТОКИ
- Фактура за продажба и Purchase order.
- Платежно нареждане, потвърждаващо заплащането между Купувача и Продавача.
- Митническа декларация при продажба на трета страна.
- CMR / при тристранни сделки на територията на Евросъюза между фирми, които са регистрирани по ДДС, необходими са CMR и писмо-потвърждение (LADING LIST, PACKING LIST, BILL TO SHIP).
Трябва всички документи да имат превод на български език.
НЕОБХОДИМИ ДОКУМЕНТИ ПРИ ПОКУПКО-ПРОДАЖБА НА УСЛУГИ
- Фактура от продавача за покупка или продажба на услуги.
- Платежно нареждане, потвърждаващо заплащането между Купувача и Продавача.
- Договор, протокол за приемане-предаване на услуги, емайл или друг вид кореспонденция, доказващ поръчката или изпълнението и приемането на услугите.
Трябва всички документи да имат превод на български език.
Основни основания за неначисляване на ДДС във фактурата
ч. 9 чл. 113 от ЗДДС (Закон за данък добавена стойност) – лицето не е регистрирано по ЗДДС
чл. 84 и чл. 17 от ЗДДС – доставката на стоките се извършва извън територията на България в ЕС
чл. 21 от ЗДДС – мястото на изпълнение на услугите се намира извън територията на България; данъкът се заплаща от получателя: услуга към ЕС
чл. 69 ал.2 и чл. 21 ал.2 от ЗДДС – мястото на изпълнение на услугата се намира извън територията на България: услуга към трета страна
чл. 28 от ЗДДС и чл. 86 – Облагаема доставка с нулева ставка – доставката на стоките се извършва извън територията на България в трета страна
чл. 22 от ЗДДС – мястото на изпълнение на транспортната услуга се намира извън територията на България в ЕС
чл. 30 (1) Облагаема доставка с нулева ставка е превоз на стоки (транспортна услуга) към трета страна
чл. 163а от ЗДДС – доставка на отпадъци; данъкът се заплаща от получателя
чл. 28с(Е)(3)77/388/ЕЕС – лицето е посредник в тристранна операция; данъкът се заплаща от получателя
ч. 1 чл. 86 от ППЗНДС (Правилник за прилагане на Закона за данък добавена стойност) – доставка на обща туристическа услуга
Примерни текстове, които може да се използват при попълването на фактури и инвойси.
| На руски: | На български: |
|
Поставка не подлежит обложению НДС в Болгарии, согласно ч. … ст. … в связи с НДС взыскивается с получателя товара (услуги). |
Доставката не подлежи на облагане с ДДС в България съгласно чл. ...., ал. .... и във връзка с чл. ...., ал. ..... ДДС се събира от получателя на стоките (услугите). |
Четете още: Отражение НДС в международных сделках
Четете още: Recording VAT in international transactions