

Обратно към: ДДС при вътреобщностна търговия (част 1)
ДДС при вътреобщностна търговия (част 2)
(отговори на често задавани въпроси)
1.3. Защо е необходимо да знам териториалния обхват на държавите членки за целите на ДДС?
Тази информация е важна, за да се определи механизма на данъчно облагане при движението на стоки или предоставянето на услуги между различните държави членки.
“Територия на държава членка” е територията на всяка държава членка, на която се прилага “Договорът за създаване на Европейската икономическа общност”, с изключение на всяка територия, която е част от митническата територия на съответната държава членка, но за целите на ДДС е изключена от територията на държавата членка.
При осъществяване на сделки от търговци, регистрирани за целите на ДДС в държава членка, се прилага механизма на облагане на вътреобщностни доставки и придобивания.
При доставки на стоки към/от трети страни, които са извън териториалния обхват на Европейската общност се прилага механизма на облагане внос и износ
1.4. Трябва ли да заплащам ДДС на „границата” при търговия със стоки между държави членки на ЕС?
Отговор – Не!
След присъединяването на България към ЕС, за доставка на стоките, предмет на търговия между държави членки вече не се начислява и плаща ДДС на “границата”. В тези случаи се прилага правилото за „самоначисляване” на данък по повод на вътреобщностното придобиване.
1.5. Доставките, които извършвам към държава членка на Европейския съюз продължават ли да се наричат „износ”?
Отговор – Не!
След присъединяването на България към ЕС, когато регистрирано по ЗДДС лице извършва доставка на стоки, които се транспортират от територията на страната до територия на друга държава членка и получателят е регистрирано за целите на ДДС лице, тази доставка не се третира като износ, а като „ВОД”.
Понятието „износ” касае само режима на облагане в случаите, когато стоки се транспортират от място на територията на страната до място извън територията на Общността, а получателят е установен на територията на страни, които са извън ЕС.
1.6. Още ли наричаме „внос” доставянето на стоки, които се превозват от територията на държава членка на ЕС към територията на България?
Отговор – Не!
След присъединяване на страната ни към ЕС, при придобиване на стоки от доставчик, който е регистриран за целите на ДДС в друга държава членка и стоките се превозват от територията на друга държава членка до територията на страната, и получателя е регистрирано по ЗДДС лице, вече няма да е налице внос на стоките, а “ВОП”.
Понятието “внос” касае само режима при движение на стоки, които пристигат на територията на Р България от страни извън ЕС (трети страни).
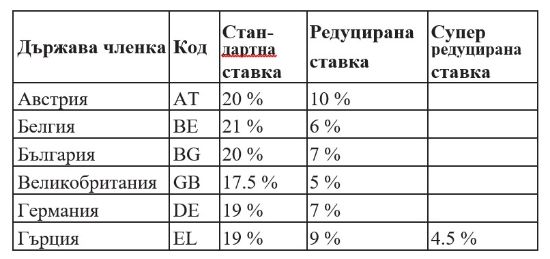
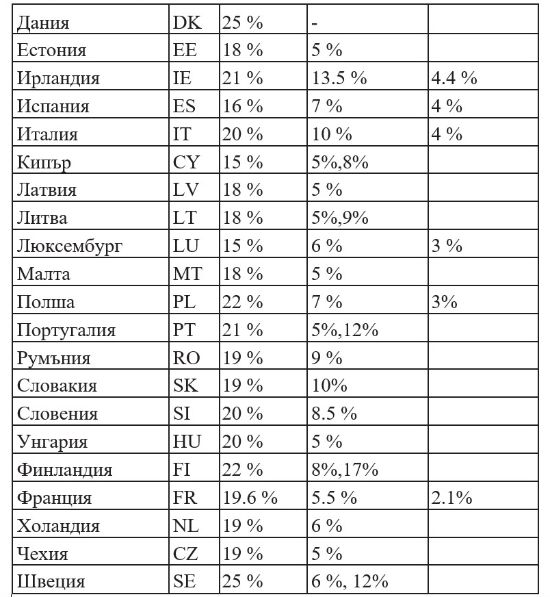
1.7. Всички ли държави членки прилагат единна ставка на данъка?
Отговор – Не!
В приложената по-долу таблица можете да откриете стандартната и редуцирана ставка на ДДС, както и кода на страната за всяка една държава членка.
1.8. Какво е „ДДС номер”?
ДДС номер е номер издаван в държавите членки за целите на облагане с ДДС. Това може да бъде както номера, с който се идентифицират търговците, така и специално издаден такъв за целите на вътреобщностната търговия.
В България този номер се нарича идентификационен номер по ДДС. При регистрация по ЗДДС, всяко регистрирано лице получава удостоверение от НАП, в което е посочен неговия идентификационен номер по ДДС. Този номер започва със знак BG, след който, в зависимост от конкретния случай се посочва: единен идентификационен код по търговския регистър, единния идентификационен код по БУЛСТАТ, единния граждански номер или личния номер на чужденец, или служебния номер, издаден от НАП.
Валиден ДДС номер е регистрационен (идентификационен) номер на лице, което към датата на възникване на данъчното събитие, по повод на което следва да се издаде фактура за осъществена ВОД е регистрирано за целите на ДДС лице, по реда и при условията на националното законодателство на съответната държава членка.
Невалиден ДДС номер е регистрационен (идентификационен) номер на лице, което към датата на възникване на данъчното събитие, по повод на което следва да се издаде фактура за осъществена ВОД не е регистрирано за целите на ДДС лице в съответната държава членка.
1.9. Какви са последствията за мен, ако ДДС номерът на моя клиент е невалиден?
Ако към датата на възникване на данъчното събитие, по повод на което следва да се издаде фактура за осъществена ВОД, се окаже че ДДС номерът на вашия контрагент е невалиден, то за извършената от Вас доставка няма да е приложима нулевата ставка на данъка.
1.10. Как мога да науча идентификационния ДДС номер на моя клиент в ЕС?
Когато сте решили да търгувате със стоки или да предоставяте услуги на лица, установени на територията на ЕС следва да направите обичайните проверки за търговската дейност на Вашия контрагент и доверието, с което се ползва неговото търговско име. Необходима предпоставка за осигуряване правилното прилагане на данъчния режим на облагане на свободното движение на стоки е да изискате от своя контрагент да ви предостави своя ДДС номер. В случай, че това лице не е регистрирано за целите на ДДС в друга държава членка, т. е. не притежава валиден ДДС номер, то за извършената от Вас доставка няма да е приложима нулева ставка.
1.11. Как мога да проверя дали ДДС номера на клиента ми е валиден?
Проверката за валиден ДДС номер включва съпоставянето на представените от контрагента данни – име на лицето, адрес, телефони, офиси, складове и др. с информацията за регистрираните по ДДС лица, предоставяна чрез интернет или по телефона от съответната администрация.
Ако не сте сигурен дали номера, който Ви е дал вашия контрагент е валиден, сверете структурата му с посочените в т. 1.13 и проверете валидността му чрез интернет страницата на Европейския съюз http://ec.europa.eu/taxation_customs/vies/ en/vieshome.htm, връзка с която ще намерите и в страницата на НАП (www.nap.bg).
Можете също да се обадите на тел. (02) 9859 6151
- Централно управление на Националната агенция за приходите.
Следва да се има предвид, че потвърждението за регистрацията е към датата на извършване на проверката
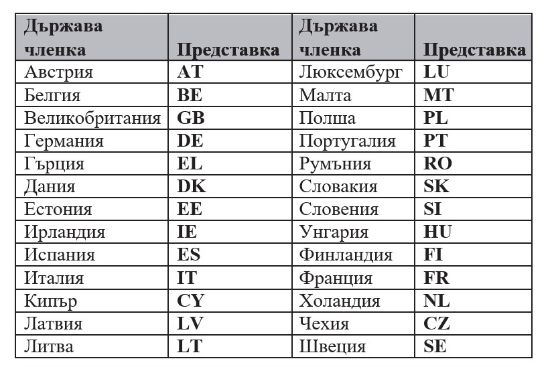
1.12. Какви са кодовете на държавите членки?
По-долу следва списък на кодовете на държавите, които трябва да използвате като представка (знак) пред идентификационните ДДС номера на Вашите клиенти от ЕС, които задължително се изписват на латински (посочването на някой от символите на кирилица, води до грешки при обработването на информацията):
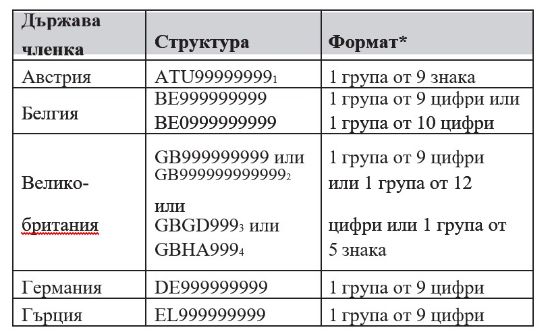
1.13. Как изглеждат идентификационните ДДС номера в другите държави членки?
Таблицата по-долу Ви представя формата на идентификационните ДДС номера във всяка държава членка.
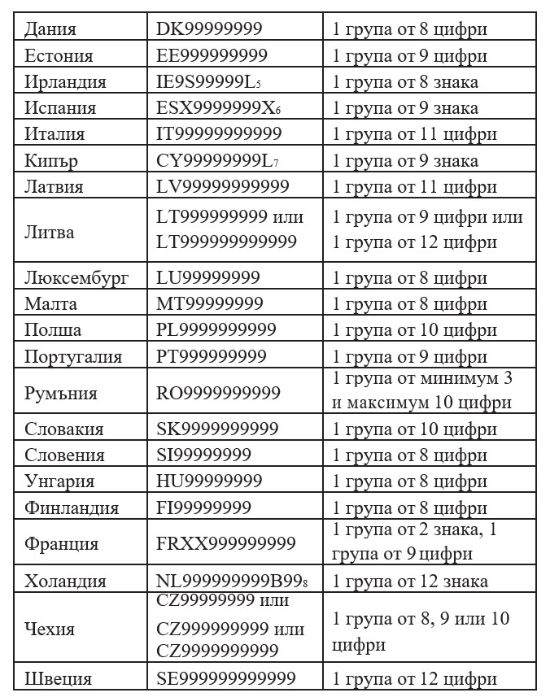
1 Първата позиция след знака на държавата е винаги “U”.
2 Посочва бранша на търговците.
3 Посочва държавни власти.
4 Посочва здравни власти.
5 Позиция 2 е цифра от 0 до 9 или буквен знак от A до Z, “+”, “*”; позиция 8 е буквен знак от A до W.
6 Първият и последния знак може да бъде буквен или цифров; но не могат и двата да бъдат цифрови.
7 Позиция 9 винаги е буквен знак.
8 Десетата позиция винаги е “В”.
1.14. Какви са праговете за регистрация по ДДС в другите държави членки?
В съответствие с Шеста директива (чл. 24 и 24a) държавите членки могат да прилагат освобождаване на транзакции от облагане с ДДС, осъществени от търговци, установени на територията на държава членка, чийто годишен оборот е под определен праг, наричан „праг на регистрация”. Този праг, който се прилага по отношение на освободените от облагане с ДДС транзакции се състои от сумата, без ДДС, на общия оборот от доставки на облагаеми стоки и услуги, включително такива, които се облагат с нулева ставка, сделки с недвижима собственост, финансови и застрахователни услуги, освен ако тези услуги не са съпътстващи. Разпореждането обаче с движими и недвижими активи не трябва да бъде включено при изчисляване на оборота. Освобождаването не може да се прилага за доставки на „нови сгради” и вътреобщностни доставки на нови транспортни средства.
В съответствие с разпоредбите на Шеста Директива, прагът за регистрация във всички държави членки с изключение на Холандия, се отнася за годишен оборот или за последните 12 месеца. Обикновено данъчно задължените лица, чийто оборот е под прага за регистрация имат възможността да се регистрират и по желание.
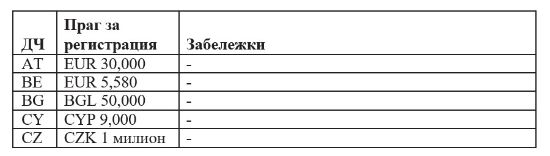
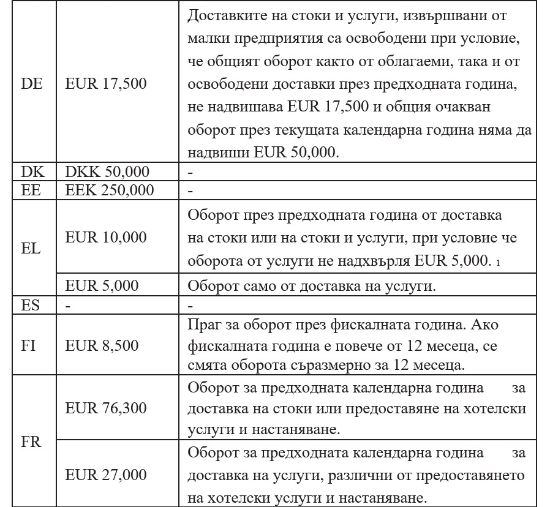
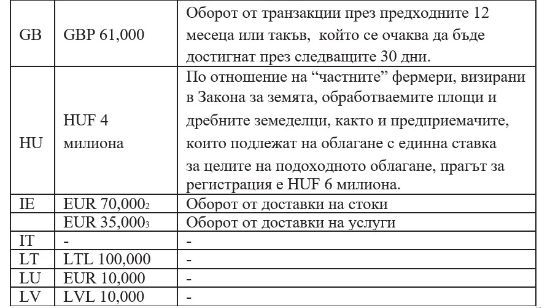
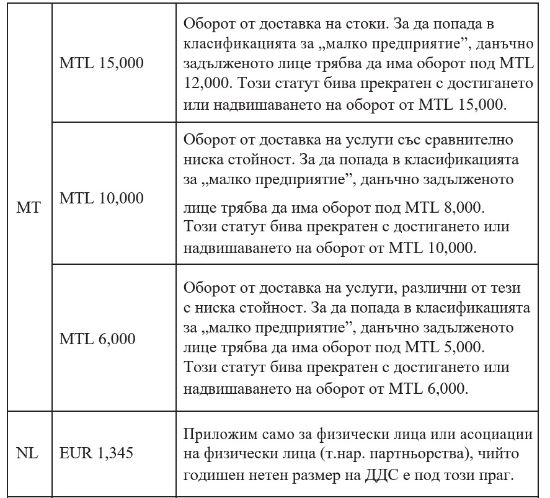
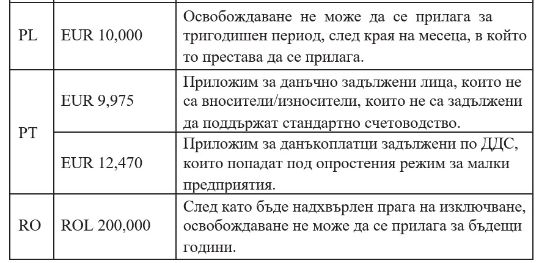
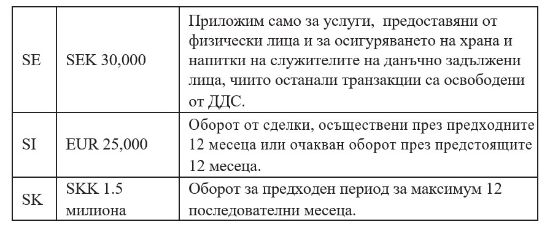
1 До 1 януари 2007г. праговете за регистрация в Гърция са били съответно EUR 9,000 и EUR 4,000
2 В Ирландия до 1 март 2007г. този праг е бил EUR 55,000
3 В Ирландия до 1 март 2007г. този праг е бил EUR 27,500
Раздел 2
Доставки и придобивания – движение на стоки в
рамките на Общността
2.1. Всяка доставка в ЕС ли е ВОД?
За да се определи една доставка като вътреобщностна, е необходимо доставчикът и получателят да са регистрирани по ДДС лица в съответната държава членка и стоките да се транспортират между две държави членки. От това общо правило има някои изключения описани по-долу.
2.2. Ако аз съм доставчик на ново превозно средство до територия на друга държава членка, как се третира доставката?
Тази доставката е вътреобщностна, независимо дали получателят е регистрирано по ДДС лице.
В обратния случай също, придобиването на ново превозно средство е ВОП, независимо дали доставчикът е регистрирано лице за целите на ДДС в другата държава членка
2.3. Ако аз съм доставчик на акцизни стоки до територията на друга държава членка, как се третира доставката?
ВОД в този случай е налице, ако получателят е данъчно задължено лице или данъчно незадължено юридическо лице, което не е регистрирано за целите на ДДС в друга държава членка.
2.4. Ако съм регистрирано по ЗДДС лице и превозвам собствени стоки за целите на икономическата ми дейност на територията на друга държава членка, в която фирмата ми има клон или друго структурно звено, регистрирани по ЗДДС в тази държава членка, как се третира доставката?
Тази транзакция се третира като възмездна ВОД.
В обратния случай, ако превозвате стоки от структурно звено или клон на вашата фирма, регистрирани за целите на ДДС в съответната държава членка, до територията на страната, където се регистрирано по ЗДДС лице, се счита, че извършвате ВОП.
2.5. Как се третира доставка, при която стоки се монтират или инсталират от или за сметка на доставчика?
Този вид доставка не се определя като вътреобщностна.
Мястото на изпълнение на доставка на стоки, които се монтират или инсталират от или за сметка на доставчика, е мястото, където се монтира или инсталира стоката. Ето защо, когато чуждестранно лице, което не е регистрирано по ЗДДС и не е установено на територията на страната, доставя на българско лице стока, и монтира или инсталира стоката в България, мястото на изпълнение на тази доставка е на територията на страната.
Ако доставчикът е установен на територията на друга държава членка, а получателят на доставката е регистрирано по ЗДДС лице, същото следва да начисли данък като получател на доставката.
Ако доставчикът е установен на територията на друга държава членка, а получателят на доставката не е регистрирано по ЗДДС лице, чуждестранното лице-доставчик следва да се регистрира в България (независимо от размера на доставката) преди извършване на доставката и в последствие да начисли данък по българския закон.
Ако доставчикът е установен на територията на трета страна, а получателят на доставката не е регистрирано по ЗДДС лице, чуждестранното лице-доставчик следва да се регистрира в България след достигане на прага за задължителна регистрация.
2.6. Какво представлява тристранната операция?
Виж раздел 7.
2.7. Ако аз съм посредник в тристранна операция между регистрирани по ДДС лица, как ще се третират придобиването и последващата доставка?
Придобиването на стоки от посредник с цел директна последваща доставка е ВОП, но:
- мястото на изпълнение е на територията на държавата членка, издала ДДС номера на придобиващият в тристранната операция и
- освободено е по силата на закона в държава членка на посредника.
Последващата доставка от регистрирано по ЗДДС лице
– посредник в тристранна операция до придобиващия в тристранна операция не се третира като ВОД, като в същото време са налице основания за неначисляване на данък.
ДДС се дължи при придобиването на стоките от търговеца, който ги получава в трета държава членка.
2.8 ВОП ли е придобиването на стоки от регистрирано по ЗДДС лице – придобиващ в тристранна операция от посредник в тристранна операция?
Отговор: Не!
Придобиващият в тристранната операция извършва придобиване с място на изпълнение на територията на държавата членка, където е регистриран за целите на ДДС.
Данъкът е изискуем от придобиващия в тристранната операция.
2.9. ВОД ли са дистанционните продажби?
Не са ВОД дистанционните продажби на стоки, които се продават от лице с ДДС номер, издаден от държавата членка, в която стоките са изпратени или транспортирани, на лица, които не са регистрирани за целите на ДДС в друга държава.
2.10 Как ще се третира доставката на стоки от България към държава членка, ако за целите на ДДС в България тя се счита за освободена?
Това е освободена ВОД.
Аналогично, ако придобиете стоки от държава членка и тази доставка на територията на България е освободена, то вътреобщностното придобиване също ще е освободено от облагане с данък.
Раздел 3
Облагане с нулева ставка на вътреобщностни
доставки
3.1. Кой плаща ДДС при вътреобщностна търговия?
Когато се извършва доставка на стоки между две регистрирани за целите на ДДС лица в различни държави членки, за доставчика по ВОД е налице основание за прилагане на нулева ставка, тъй като ДДС трябва да се начисли в държавата членка, където са експедирани стоките.
Получателят на стоките, станали обект на ВОП, начислява ДДС по повод придобиването на стоките от другата държава членка.
3.2. Какви условия трябва да бъдат спазени за облагане на ВОД с нулева ставка?
Вие следва да сте изпълнили едновременно следните три задължителни изисквания:
- Трябва да издадете фактура, отговаряща на изискванията на ЗДДС, в която да впишете ДДС номера на Вашия клиент, включително знака за код на държавата (две букви). Номерът трябва да е валиден към датата на издаване на фактурата за доставката, т.е. получателят по ВОП трябва към датата на възникване на данъчното събитие да е регистрирано за целите на ДДС лице в друга държава членка.
- Стоките са изпратени или транспортирани от територията на Р България към територията на държава членка, издала ДДС номера на получателя;
- Притежавате доказателства за транспортирането на стоките от България към другата държава членка. Това може да са транспортни документи, а в определени случаи - писмено потвърждение от получателя на стоките, че същите са пристигнали до местоназначението.
3.3. Какви ще са последствията за мен, ако издам фактура, в която впиша ДДС номер на моя клиент от друга държава членка, който впоследствие се окаже невалиден?
В този случай не е приложима нулевата ставка на данъка при ВОД, защото не е изпълнено първото условие – получателят да е регистрирано за целите на ДДС в съответната държава членка.
Ако не са изпълнени едновременно всички условия за определяне на една доставка като вътреобщостна се счита, че доставката е облагаема с 20 % ставка.
Вие трябва да начислите данък, като издадете протокол съгласно разпоредбите на ЗДДС.
3.4. Ако българска фирма, регистрирана за целите на ДДС, доставя стоки до трета страна, която не е от ЕС, но получател на стоките е лице, установено на територията на Общността това ВОД ли е?
Ако стоките се транспортират към трета страна извън териториалния обхват на Общия пазар, независимо къде е установено лицето получател, то доставката не се третира като вътреобщностна. Подобен род сделки се третират като облагаеми със ставка нула (износ).
3.5. Ако българска регистрирана по ЗДДС фирма, продава стоки в България на данъчно задължено лице, регистрирано за целите на ДДС в друга държава членка, но стоките не напускат територията на страната, кой следва да начисли ДДС?
Независимо, че получателят на стоките е регистрирано по ДДС лице в друга държава членка, тази доставка не е вътреобщностна, тъй като не е изпълнено едно от условията
- стоката да се транспортира от територията на страната до територията на друга държава членка. Тъй като стоките не напускат България доставката се облага по общия ред. Българският търговец трябва да начисли в издадената от него фактура ДДС в размер на 20 %.
3.6. Какъв документ трябва да издам когато извършвам ВОД?
Вие трябва да издадете фактура, най-малко в два екземпляра - за Вас и за получателя. Фактурата трябва да съдържа задължителни реквизити, посочени в ЗДДС и Правилника за прилагането му. Като за основание за прилагане на нулевата ставка във фактурата следва да бъде посочен чл. 53, ал.1, във връзка с чл. 7, ал.1 или ал. 4 от ЗДДС. Оригиналът на фактурата се предоставя на получателя. За улеснение на получателя, фактурата може да е двуезична (т.е. реквизитите да са на български и английски език например) или да се предостави допълнително превод.
3.7. Какъв е срокът за издаването на фактура при ВОД?
Фактурата задължително следва да се издаде не по-късно от 15-то число на месеца, следващ месеца, през който е възникнало данъчното събитие.
3.8. Кога настъпва данъчното събитие при ВОД?
В най-общия случай данъчното събитие възниква на датата, на която собствеността върху стоката е прехвърлена.*
*За специфични случаи за настъпване на данъчно събитие при вътреобщностни доставки – виж чл.51, ал.1-2 от ЗДДС
3.9. Трябва ли да посоча размера на данъка във фактурата при ВОД?
Отговор - Не!
Вътреобщностната доставка е облагаема с нулева ставка, а данъкът се начислява от получателя.
Във фактурата, Вие трябва да посочите изрично, че данъкът е изискуем от получателя по доставката, както и основанието за това (виж 3.6).
3.10. Мога ли да изписвам стойностите във фактурата в която и да е валута?
Съгласно ЗДДС, сумите по фактурата могат да бъдат посочени в която и да било валута, при условие, че данъчната основа и размера на данъка се посочат в националната ни валута - български лева.
Ако стойностите, необходими за изчисляване на данъчната основа са посочени в чуждестранна валута, то Вие ще трябва да определите данъчната основа на база левовата равностойност по курса на БНБ, обявен за деня, в който е издадена фактурата.
3.11. Кога трябва да издам фактура, ако получа авансово плащане по повод ВОД?
В случаите на авансово плащане по ВОД не е задължително да се издава фактура веднага. Във фактурата за авансовото плащане не се посочва данък и се издава задължително, не по-късно от 15 число на месеца, следващ месеца, през който възниква данъчното събитие.
3.12. Кога трябва да отразя издадената от мен фактура по повод ВОД, включително и получено авансово плащане в дневника за продажби (отчетните регистри по ЗДДС)?
Вие трябва да отразите фактурата в дневника за продажби през данъчния период, през който данъкът за доставката е станал изискуем, т.е.:
- ако фактурата е за получено авансово плащане – през месеца, следващ месеца, през който е възникнало данъчното събитие;
- в останалите случаи – през месеца, в който фактурата е издадена или е следвало да бъде издадена.
3.13. Кога става изискуем данъка при ВОД?
Данъкът става изискуем на датата на издаване на фактурата за доставката. Ако такава не е издадена, то данъка става изискуем на 15-тия ден на месеца, следващ месеца, през който е възникнало данъчното събитие.
3.14. Какви декларации трябва да подавам във връзка с извършените от мен вътреобщностни доставки?
Заедно с подаване на справката-декларация и отчетните регистри по ЗДДС, Вие трябва да подадете и VIES декларация. VIES декларацията съдържа обобщени данни (обща стойност на всички ВОД към контрагент за период) за извършените от Вас ВОД. Информацията за тях трябва да съответства на тази в дневник-продажби и СД за периода.
Ако за определен период не сте извършвали ВОД, доставки на услуги с място на изпълнение територията на други държави членки или доставки като посредник в тристранни операции, то не е необходимо да подавате VIES декларация.
3.15. Следва ли да начислявам ДДС за доставки на стоки към нерегистрирани за целите на ДДС лица, включително физически лица в друга държава членка?
Когато регистрирано за целите на ДДС лице доставя стоки в друга държава членка и получател е нерегистрирано за целите на ДДС лице в тази държава членка, не може да бъде приложен режимът на ВОД и ВОП, тъй като едната страна по сделката не е регистрирано лице.
В тези случаи се прилага режима на облагане - „дистанционна продажба”, като ДДС се начислява в държавата членка, откъдето са експедирани стоките. Следва да имате предвид, че всяка държава членка е определила праг за допустим оборот по дистанционни продажби. С прехвърлянето на този праг, за Вас възниква задължение да се регистрирате за целите на ДДС в съответната държава членка в която надвишавате прага. Виж раздел 7.
Напред към: ДДС при вътреобщностна търговия (част 3)