МИНИСТЕРСТВО НА ФИНАНСИТЕ
НАЦИОНАЛНА АГЕНЦИЯ ЗА ПРИХОДИТЕ
ДДС при вътреобщностна търговия
(отговори на често задавани въпроси)
април 2007 г.
дирекция “Централно звено за връзка”,
ЦУ на НАП
СЪДЪРЖАНИЕ
Раздел 1 - ДДС в Европейския съюз
Въведение
1.1. Какво представлява Общия пазар на ЕС?
1.2. Каква е територията на Общия пазар на ЕС за целите на ДДС?
1.3. Защо е необходимо да знам териториалния обхват на държавите членки за целите на ДДС?
1.4. Трябва ли да заплащам ДДС на „границата” при търговия със стоки между държави членки на ЕС?
1.5. Доставките, които извършвам към държава членка на Европейския съюз продължават ли да се наричат „износ”?
1.6. Още ли се нарича „внос” доставянето на стоки, които се превозват от територията на държава членка на ЕС към територията на България?
1.7. Прилагат ли всички държави членки единна ставка на данъка?
1.8. Какво е „ДДС номер”?
1.9. Какви са последствията за мен ако ДДС номерът на моя клиент е невалиден?
1.10. Как мога да науча идентификационния ДДС номер на моя клиент в ЕС?
1.11. Как мога да проверя дали ДДС номера на клиента ми е валиден?
1.12. Какви са кодовете на държавите членки?
1.13. Как изглеждат идентификационните ДДС номера в другите държави членки?
1.14. Какви са праговете за регистрация по ДДС в другите държави членки?
Раздел 2 - Доставки и придобивания–движение на стоки в рамките на Общността
2.1. Всяка доставка в ЕС ли е ВОД?
2.2. Ако аз съм доставчик на ново превозно средство до територия на друга държава членка, как се третира доставката?
2.3. Ако аз съм доставчик на акцизни стоки до територията на друга държава членка, как се третира доставката?
2.4. Ако съм регистрирано по ЗДДС лице и извършвам доставка на собствени стоки за целите на икономическата ми дейност на територията на друга държава членка, в която фирмата ми има клон или друго структурно звено, регистрирани по ЗДДС в тази държава членка, как се третира доставката?
2.5. Как се третира доставка, при която стоките се монтират или инсталират от или за сметка на доставчика?
2.6. Какво представлява тристранната операция?
2.7. Ако аз съм посредник в тристранна операция между регистрирани по ДДС лица, как ще се третират придобиването и последващата доставка?
2.8. ВОП ли е придобиването на стоки от регистрирано по ЗДДС лице – придобиващ в тристранна операция от посредник в тристранна операция?
2.9. ВОД ли са дистанционните продажби?
2.10. Как ще се третира доставката на стоки от България към държава членка, ако за целите на ДДС в България тя се счита за освободена?
Раздел 3 - Облагане с нулева ставка на ВОД
3.1. Кой плаща ДДС при вътреобщностна търговия?
3.2. Какви условия трябва да бъдат спазени за облагане на ВОД с нулева ставка?
3.3. Какви ще са последствията за мен, ако издам фактура, в която впиша ДДС номер на моя клиент от друга държава членка, който впоследствие се окаже невалиден?
3.4. Ако българска фирма, регистрирана за целите на ДДС, доставя стоки до трета страна, която не е от ЕС, но получател на стоките е лице, установено на територията на Общността това ВОД ли е?
3.5. Ако българска регистрирана по ЗДДС фирма, продава стоки в България на данъчно задължено лице, регистрирано за целите на ДДС в друга държава членка, но стоките не напускат територията на страната, кой следва да начисли ДДС?
3.6. Какъв документ трябва да издам когато извършвам ВОД?
3.7. Какъв е срокът за издаването на фактура при ВОД?
3.8. Кога настъпва данъчното събитие при ВОД?
3.9. Трябва ли да посоча размера на данъка във фактурата при ВОД?
3.10. Мога ли да изписвам стойностите във фактурата, в която и да е валута?
3.11. Кога трябва да издам фактура, ако получа авансово плащане по повод ВОД?
3.12. Кога трябва да отразя издадената от мен фактура по повод ВОД, включително и получено авансово плащане в дневника за продажби (отчетните регистри по ЗДДС)?
3.13. Кога става изискуем данъка при ВОД?
3.14. Какви декларации трябва да подавам във връзка с извършените от мен вътреобщностни доставки?
3.15. Следва ли да начислявам ДДС за доставки на стоки към нерегистрирани за целите на ДДС лица, включително физически лица в друга държава членка?
Раздел 4 - Придобиване на стоки в България от друга държава членка
4.1. Кога считаме, че вътреобщностното придобиване е облагаемо с ДДС?
4.2. Кой начислява ДДС при вътреобщностните придобивания?
4.3. По какъв начин следва да документирам вътреобщностните придобивания?
4.4. Имам ли право на данъчен кредит за самоначисления ДДС при ВОП?
4.5. Кога данъкът става изискуем при ВОП?
4.6. Каква е ставката при ВОП в България?
4.7. Как следва да определя размера на данъка, който дължа при вътреобщностно придобиване?
4.8. В кои случаи нерегистрирани по ЗДДС лица следва да внесат данък за придобити и транспортирани стоки или извършени услуги от доставчик от друга държава членка?
Раздел 5 - Изпращане и транспортиране на собствени стоки от една държава членка към друга държава членка
5.1. Прехвърлянето на мои собствени стоки от територията на страната до територията на друга държава членка представлява ли ВОД на стоки по смисъла на ЗДДС?
5.2. Може ли това прехвърляне на собствени стоки да бъде обложено с нулева ставка?
5.3. Необходимо ли е да се регистрирам по ДДС в държавата членка, на територията на която прехвърлям собствените си стоки?
5.4. Дължи ли се данък за придобиване в държавата членка, на територията на която прехвърлям стоките?
5.5. Ако изпращам собствени стоки от България в друга държава членка и получателят на стоките – мое структурно звено или клон не са регистрирани за целите на ДДС там, кой начислява данък?
5.6. Счита ли се за ВОД на стоки всеки трансфер на собствени стоки към друга държава членка?
Раздел 6 - Тристранни операции
6.1. Какво представляват тристранните операции?
6.2. Какви условия трябва да са изпълнени, за да определим една операция като тристранна?
6.3. Ако доставката е между лица регистрирани за целите на ДДС в две държави членки, а третата е извън рамките на общността, това тристранна операция ли е?
6.4. Пример за тристранна операция.
6.5. Как се осъществява облагането с ДДС при тристранна операция, ако български търговец е в ролята на прехвърлител?
6.6. Как се осъществява облагането с ДДС при тристранна операция, ако български търговец е в ролята на посредник?
6.7. Как се осъществява облагането с ДДС при тристранна операция, ако български търговец е в ролята на придобиващ?
6.8. Ако съм посредник в тристранна операция, задължен ли съм да се регистрирам за целите на ДДС в държавата членка, където е получателят на стоките?
6.9. С какви документи трябва да се снабдя, за да докажа, че съм извършил ВОП като посредник в тристранна операция с място на изпълнение извън територията на България?
6.10. Ако не разполагам своевременно с посочените по-горе документи, но се снабдя с тях на по- късен етап, какво следва?
Раздел 7 – Дистанционни продажби на стоки
7.1. Какво е дистанционна продажба?
7.2. Има ли определени стоки, които не са предмет на дистанционни продажби?
7.3. Пример за дистанционна продажба.
7.4. Как се облагат дистанционните продажби?
7.5. В случая облагането на дистанционните продажби не противоречи ли на изискването на ЗДДС, стоките да се облагат според мястото на предназначение, т.е. там където ще се използват или консумират?
7.6. Кога мястото на изпълнение на доставки на стоки при условията на дистанционна продажба е на територията на страната?
7.7. Пример за определяне на мястото на изпълнение при дистанционни продажби.
7.8. Има ли изключения от общите правила за дистанционни продажби?
7.9. Мога ли да избера в коя държава членка да се регистрирам по ДДС, ако извършвам дистанционни продажби?
7.10. Какви са праговете за регистрация при условията на дистанционни продажби?
7.11. Трябва ли да водя регистър на дистанционните ми продажби към всяка държава членка?
7.12. В какви случаи мога да прекратя регистрацията си по избор, ако извършвам дистанционни продажби в България?
7.13. Какво трябва да посочвам във фактурата, която издавам, ако извършвам дистанционни продажби и съм регистрирано лице по ДДС в държава членка, за която са предназначени доставките?
Раздел 8 – VIES декларация
8.1. Какво представлява информационната система VIES?
8.2. Всяко регистрирано по ЗДДС лице ли трябва да подава VIES декларация?
8.3. За всеки данъчен период ли трябва да подавам такава декларация? Следва ли да подавам нулеви VIES декларации?
8.4. Какъв е срока за подаване на VIES декларация?
8.5. Има ли санкции за неподаване, или неподаване в срок на VIES декларация?
8.6. Има ли образец на VIES декларация и от къде мога да го получа?
8.7. Ако съм допуснал грешки при деклариране на данните в подадената VIES декларация, как и в какъв срок мога да ги коригирам?
8.8. Всяка конкретна доставка ли трябва да посочвам във VIES декларацията си?
8.9. Мога ли да подам VIES декларацията само на хартиен носител?
8.10. Ако поради технически причини има несъответствия между данните, които съм подал във VIES декларацията си и отчетните регистри, какви са последствията за мен?
8.11. Мога ли да подам VIES декларацията си на английски език, ако съм чуждестранно лице?
8.12. Ако извърша ВОД на новo превозно средство, трябва ли да отразя издадената от мен фактура във VIES декларацията си за периода?
8.13. Ако съм регистрирано по ЗДДС лице и извърша безвъзмездна доставка на стоки в полза на лице, установено на територията на друга държава членка, трябва ли да декларирам това във своята VIES декларация?
8.14.Трябва ли да декларирам извършените дистанционни продажби във VIES декларацията си?
8.15. Ако съм регистрирано по ЗДДС лице и изпращам или транспортирам стоки от територията на страната до територията на друга държава членка, в която съм регистриран за целите на ЗДДС, следва ли да декларирам това във VIES декларацията си?
8.16. Какви валути използват другите държави членки на ЕС?
Приложения
- Адреси на данъчните администрации на държавите членки на ЕС
Съкращения
Раздел 1
ДДС в Европейския съюз
ВЪВЕДЕНИЕ
С присъединяването на България към Европейския съюз и премахването на митническия контрол по вътрешните граници със съседните държави членки от 01.01.2007г. стана възможно свободното движение на стоки, услуги, хора и капитали в рамките на Общността.
Поради премахването на митническия контрол понятията “внос” и “износ” при осъществяването на сделки между търговци от различни държави членки на ЕС се заменят с вътреобщностни “придобивания” (ВОП) и “доставки” (ВОД).
Настоящата брошура е разработена, за да обясни механизма за начисляване и отчитане на ДДС при движението на стоки в рамките на Общността, съобразно националното законодателство, приложимо към 30 април 2007г.
Общото правило е, че облагането с ДДС при вътреобщностните доставки е в страната на потребление на стоката, което означава, че за продавача тази доставка е облагаема със ставка 0 %, а купувачът начислява данък по стандартната ставка в своята държава членка. Важно условие за да се прилага този механизъм е двамата търговци да са регистрирани лица за целите на ДДС в своята държава членка и да притежават валидни ДДС номера.
Данъчната администрация на всяка държава членка поддържа електронна база с данни на търговците, регистрирани за целите на ДДС благодарение, на която всеки търговец може да провери валидността на ДДС номера на своя контрагент.
Периодично държавите членки обменят информация за осъществените вътреобщностни доставки посредством Системата за обмен на информация ”VIES” /VAT Information Exchange System/.
1.1. Какво представлява Общия пазар на ЕС?
Общият пазар е термин, който се използва от м. януари 1993 година за описание на търговията със стоки и услуги между държавите членки на ЕС.
1.2. Каква е територията на Общия пазар на ЕС за целите на ДДС?
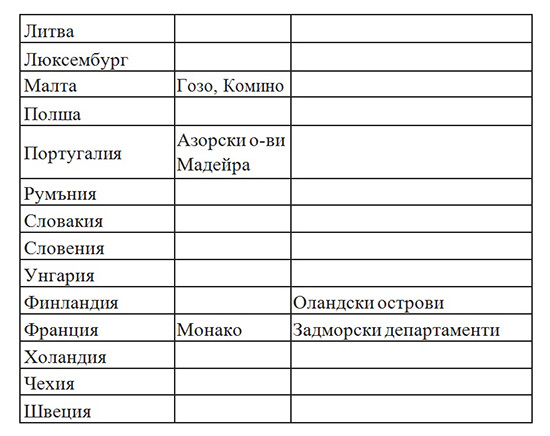
1.3. Защо е необходимо да знам териториалния обхват на държавите членки за целите на ДДС?
Тази информация е важна, за да се определи механизма на данъчно облагане при движението на стоки или предоставянето на услуги между различните държави членки.
“Територия на държава членка” е територията на всяка държава членка, на която се прилага “Договорът за създаване на Европейската икономическа общност”, с изключение на всяка територия, която е част от митническата територия на съответната държава членка, но за целите на ДДС е изключена от територията на държавата членка.
При осъществяване на сделки от търговци, регистрирани за целите на ДДС в държава членка, се прилага механизма на облагане на вътреобщностни доставки и придобивания.
При доставки на стоки към/от трети страни, които са извън териториалния обхват на Европейската общност се прилага механизма на облагане внос и износ
1.4. Трябва ли да заплащам ДДС на „границата” при търговия със стоки между държави членки на ЕС?
Отговор – Не!
След присъединяването на България към ЕС, за доставка на стоките, предмет на търговия между държави членки вече не се начислява и плаща ДДС на “границата”. В тези случаи се прилага правилото за „самоначисляване” на данък по повод на вътреобщностното придобиване.
1.5. Доставките, които извършвам към държава членка на Европейския съюз продължават ли да се наричат „износ”?
Отговор – Не!
След присъединяването на България към ЕС, когато регистрирано по ЗДДС лице извършва доставка на стоки, които се транспортират от територията на страната до територия на друга държава членка и получателят е регистрирано за целите на ДДС лице, тази доставка не се третира като износ, а като „ВОД”.
Понятието „износ” касае само режима на облагане в случаите, когато стоки се транспортират от място на територията на страната до място извън територията на Общността, а получателят е установен на територията на страни, които са извън ЕС.
1.6. Още ли наричаме „внос” доставянето на стоки, които се превозват от територията на държава членка на ЕС към територията на България?
Отговор – Не!
След присъединяване на страната ни към ЕС, при придобиване на стоки от доставчик, който е регистриран за целите на ДДС в друга държава членка и стоките се превозват от територията на друга държава членка до територията на страната, и получателя е регистрирано по ЗДДС лице, вече няма да е налице внос на стоките, а “ВОП”.
Понятието “внос” касае само режима при движение на стоки, които пристигат на територията на Р България от страни извън ЕС (трети страни).
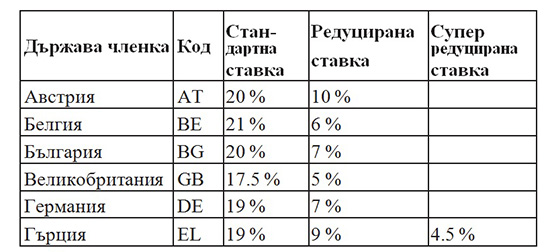
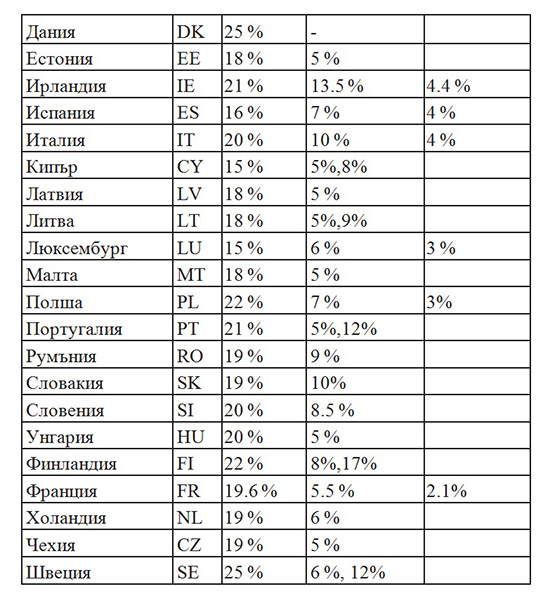
1.7. Всички ли държави членки прилагат единна ставка на данъка?
Отговор – Не!
В приложената по-долу таблица можете да откриете стандартната и редуцирана ставка на ДДС, както и кода на страната за всяка една държава членка.