Обратно към: ДДС при вътреобщностна търговия (част 1)
Обратно към: ДДС при вътреобщностна търговия (част 2)
Обратно към: ДДС при вътреобщностна търговия (част 3)
Обратно към: ДДС при вътреобщностна търговия (част 4)
ДДС при вътреобщностна търговия (част 5)
(отговори на често задавани въпроси)
Раздел 8
8.1. Какво представлява информационната система VIES?
VIES e информационна система за обмен на ДДС информация (VAT Information Exchange System) между държавите членки, която обработва и съхранява данни от VIES декларациите на регистрираните по ЗДДС лица, осъществяващи сделки в рамките на ЕС. Тази информация се обменя на регулярни интервали между държавите членки.
Важна функция на системата е да предостави възможност на търговците за бърза проверка на регистрацията по ДДС на техните партньори, чрез осигурен публичен достъп (http://www. europa.eu.int/comm/taxation_customs/vies/bg/vieshome.htm).
8.2. Всяко регистрирано по ЗДДС лице ли трябва да подава VIES декларация?
Отговор – Не!
Длъжни да подадат VIES декларация са само регистрираните лица, които за съответния данъчен период са извършили вътреобщностни доставки, доставки на услуги по чл.21, ал.3 и чл.22-24 от ЗДДС с място на изпълнение на територията на друга държава членка, доставки като посредник в тристранна операция, или ако отразяват информация за тези доставки, касаеща пропуснати данни за предходен данъчен период.8.3. За всеки данъчен период ли трябва до подавам такава декларация? Следва ли да подавам нулеви VIES декларации?
VIES декларация трябва да подавате само за тези данъчни периоди, в които сте осъществили доставки от типа на посочените по-горе. В месеците в които не сте извършили такива доставки, не следва да подавате такава декларация. За разлика от справката-декларация по ЗДДС, която сте задължени да подавате дори, когато не сте извършили покупки и продажби за съответния период (т.е. дори и тя да е с нулеви данни), при VIES декларацията няма такова изискване в закона.
8.4. Какъв е срока за подаване на VIES декларация?
VIES декларацията се подава в същия срок, който е указан в ЗДДС за подаване на справката-декларация по ЗДДС, т.е. до 14-число включително на месеца, следващ данъчния период, за който се отнасят. Следва да имате предвид, че VIES декларацията се подава задължително заедно със справката-декларация и отчетните регистри.
8.5. Има ли санкции за неподаване, или неподаване в срок на VIES декларация?
Отговор – Да!
Законът предвижда санкции за регистрирани лица по ЗДДС, които са задължени, но не подадат или не спазят сроковете за подаване на VIES декларация.
8.6. Има ли образец на VIES декларацията и откъде мога да го получа?
Отговор – Да!
Декларацията, която следва да подавате е по образец, който е определен с ППЗДДС.
Можете да свалите/изтеглите бланката и от интернет-страницата на НАП.
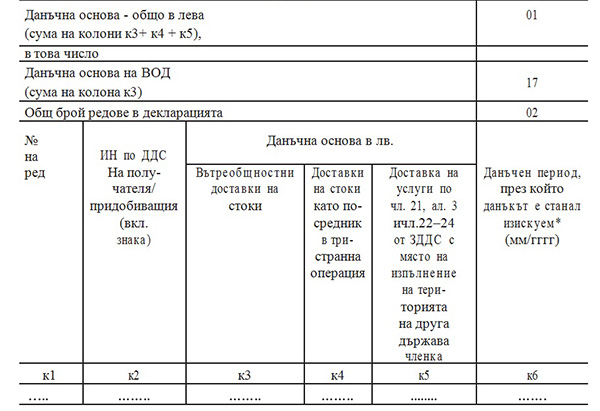
Формулярът на VIES декларацията изглежда така

8.7. Ако съм допуснал грешки при деклариране на данните в подадената VIES декларация, как и в какъв срок мога да ги коригирам?
При установени грешки до изтичане на крайния срок за подаване на VIES декларация:
Неотразените или неправилно отразените данни можете да включите или коригирате като подадете в рамките на крайния срок (14-то число) нова VIES декларация, заедно със справката-декларация по ЗДДС и отчетните регистри.
При установени грешки след изтичане на крайния срок за подаване на VIES декларация:
- Ако грешката касае неотразени документи/данни следва да извършите необходимите корекции в данъчния период, в който е установена грешката, като включите неотразения документ/данни за същия данъчен период;
- Ако грешката касае неправилно отразен документ/ данни, следва да уведомите писмено компетентния орган по приходите, който предприема действия за промяна на задълженията Ви;
- Ако грешката касае неправилно посочен идентификационен номер за целите на ДДС на получателя, следва да извършите необходимите корекции в данъчния период, в който е установена грешката, като включите неправилно отразения запис за същия данъчен период със знак „-”, и едновременно с това посочите коректните данни в отчетния регистър.
8.8. Всяка конкретна доставка ли трябва да посочвам във VIES декларацията си?
Отговор – Не!
Когато подавате VIES декларация следва да правите по един запис (ред) с обобщените данни за всички извършени доставки към конкретен получател (с валиден идентификационен номер за целите на ДДС) от друга държава членка за текущия период. Единствено в случай, че декларирате пропуснати данни за предходен период за същия получател, е възможно да имате два записа /два реда/ за един и същи Ваш контрагент.
8.9. Мога ли да подам VIES декларацията само на хартиен носител?
Закона изисква регистрираните лица да подават данните и на магнитен или оптичен носител (електронния формат на VIES декларацията е описан в Приложение № 15 на ППЗДДС), като данните от VIES декларацията на хартиен носител следва да съвпадат напълно с данните, подавани на магнитен и оптичен носител. Осигурена е и възможност за подаване на VIES декларация по електронен път чрез Интернет с електронен подпис като преди това се подаде заявление. Ако подавате отчетните регистри и VIES декларацията си през Интернет, не е необходимо да подавате хартиени носители и ще спестите от Вашето време.
8.10. Ако поради технически причини има несъответствия между данните, които съм подал във VIES декларацията си и отчетните регистри, какви са последствията за мен?
При установяване на такива несъответствия ще бъдете поканен да ги отстраните в 14-дневен срок, за което ще ви бъде предоставено съобщение от териториалната дирекция на НАП.
Следва да се отбележи, че:
- Такива случаи могат да възникнат само при подаване на декларацията в териториална дирекция на НАП, но не и при подаване чрез Интернет.
- В подобни случаи Вашата VIES декларация ще се счита за подадена, едва след отстраняване на несъответствията с подаване на коректна VIES декларация, без това да води до промяна на законоустановения срок за подаването й, както и за внасянето на задължението.
8.11. Мога ли да подам VIES декларацията си на английски език, ако съм чуждестранно лице?
Отговор – Не!
Законът не дава такава възможност. Справките-деклара-ции по ЗДДС, VIES декларациите и справките-декларации по ЗДДС за доставки на услуги извършвани по електронен път са публикувани на български език в интернет страницата на НАП и се попълват на български език.
8.12. Ако извърша вътреобщностна доставка на ново превозно средство, трябва ли да отразя, издадената от мен фактура във VIES декларацията си за периода?
Трябва да отразите тази фактура във VIES декларацията си, но само ако получател по посочената сделка е лице, което е регистрирано за целите на ДДС в другата държава членка.
В случаите, когато получател по доставката е нерегистрирано за целите на ДДС лице в друга държава членка, издадените фактури не се отразяват във VIES декларацията.
8.13. Ако съм регистрирано по ЗДДС лице и извърша безвъзмездна доставка на стоки в полза на лице, установено на територията на друга държава членка трябва ли да декларирам това в своята VIES декларация?
На деклариране подлежи безвъзмездното прехвърляне на собственост или друго вещно право върху стоки на трети лица, като тук не се включват случаите на безвъзмездно предоставяне на стоки с незначителна стойност или рекламна цел, или случаите на предоставяне на мостри.
8.14. Трябва ли да декларирам извършените дистанционни продажби във VIES декларацията си?
Отговор – Не!
Дистанционните продажби не се включват във VIES декларацията, в която се отразяват само вътреобщностни доставки към регистрирани за целите на ДДС лица от друга държава членка.
8.15. Ако съм регистрирано по ЗДДС лице и изпращам или транспортирам стоки от територията на страната, до територията на друга държава членка, в която съм регистриран за целите на ДДС, следва ли да декларирам това във VIES декларацията си?
Отговор – Да!
За целите на ЗДДС за възмездна ВОД се счита изпращането или транспортирането на стоки, произведени, извлечени, обработени, закупени, придобити или внесени на територията на страната от регистрирано по ЗДДС лице в рамките на неговата икономическа дейност, когато стоките се изпращат или транспортират за целите на неговата икономическа дейност от или за негова сметка от територията на страната до територията на друга държава членка, в която лицето е регистрирано за целите на ДДС. Предвид това се счита, че в случая регистрираното по ЗДДС лице е извършило ВОД, която следва да се отрази във VIES декларацията.
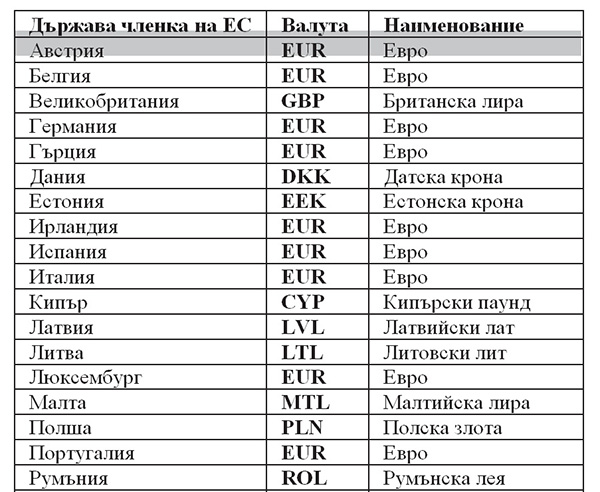
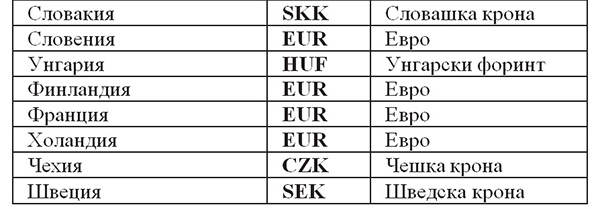
8.16. Какви валути използват другите държави членки на ЕС?
Приложение